Se abre en una pestaña nueva

Midterm de septiembre de 2026

¿Cómo posicionar su cartera ante las elecciones de mitad de mandato en EE. UU.?

Descargar como PDF

1

La inflación estable de julio y, por tanto, una menor probabilidad de una subida de tipos por parte de la Fed permitieron que la renta variable alcanzara nuevos máximos históricos a mediados de mes.

2

Las tensiones persistentes en Oriente Medio mantienen el precio del petróleo por encima de 90 $/bbl. Las expectativas de inflación a corto plazo están aumentando.

3

Los tipos de interés a largo plazo están subiendo por el sólido crecimiento económico, la mayor inflación esperada y la preocupación por los niveles de deuda de EE. UU.

4

Los metales preciosos y el bitcoin se están beneficiando de la incertidumbre sobre las políticas económicas y políticas.

Escrito por Gilles Prince
Chief Investment Officer

Expertos en lo que hacemos

El mes pasado

Agosto fue no solo otro muy cálido mes de verano; también fue rico en acontecimientos. En primer lugar, vimos la confirmación de unos beneficios y un crecimiento de ingresos excepcionales en Estados Unidos, lo que respaldó nuevas subidas de la renta variable. En segundo lugar, la guerra en Irán no muestra signos de remitir, los precios del petróleo siguen elevados, han resurgido los temores de inflación, ha aumentado la incertidumbre global, y el oro y el bitcoin se han vuelto más atractivos. Por último, y no menos importante, los tipos de interés a largo plazo más altos han captado la atención de los inversores.

Las sucesivas olas de calor que hemos vivido desde junio, con temperaturas récord, nos llevaron a preferir el aire más fresco de la cordillera. Alcanzar los máximos es precisamente lo que los mercados financieros hicieron en agosto, con el S&P 500 tocando los 7.789 puntos a mediados de mes. Los mercados de renta variable reaccionaron positivamente a unos datos de inflación tranquilizadores del 3,4 %, pese al encarecimiento del petróleo y la gasolina, al disminuir la probabilidad de subidas de tipos por parte de la Fed.

La temporada de resultados del segundo trimestre beneficios también rico el Estados positivo, con un beneficios de los beneficios que alcanzó un extraordinario 50% interanual , tras el 30% en Estados trimestre. La trimestre. Los tecnología y energía fueron los sectores con mayor crecimiento interanual de beneficios , mientras que la sanidad sorprendió a la mayoría con cifras mejores de lo esperado. El crecimiento esperado de los beneficios para el tercer y cuarto trimestre se mantiene en niveles muy altos de 29 % y 27 %, respectivamente, antes de desacelerarse mecánicamente en 2027. Si se cumplen estas expectativas, una racha así de fuerte crecimiento de beneficios sería bastante inusual fuera de una fase de recuperación económica. Como a los alpinistas en los Alpes durante una ola de calor, se siente bien estar en cotas tan altas, pero a medida que el calor persiste el terreno se vuelve menos estable y las rocas pueden ceder. Altas expectativas son más fáciles de y y hasta una noticias mala noticia marginal podría perjudicar el sentimiento. No obstante, vimos nuestra preferencia por la renta variable frente a la renta fija, ya que los factores positivos superan a los negativos.

Tras un prolongado descenso desde los máximos de febrero, el oro precios encontraron estabilidad durante el verano en torno a los $4.000/oz antes de repuntar en agosto casi un 10 %. La debilidad del dólar estadounidense y unas mayores expectativas de inflación a corto plazo respaldaron el repunte de los metales preciosos. Este incipiente entusiasmo se vio, no obstante, moderado tras el simposio económico de Jackson Hole, donde el presidente de la Fed, Kevin Warsh, dejó más claro su compromiso con la lucha contra la inflación.

El otro activo olvidado, el bitcoin, repuntó con fuerza en agosto, ya que el presidente Trump apoyó abiertamente la Clarity Act, un proyecto de ley integral sobre la estructura del mercado de criptomonedas. Los ETF de bitcoin registraron nuevas entradas, lo que indica que los compradores institucionales estaban regresando, mientras que el repunte repentino obligó a algunos operadores a deshacer sus posiciones cortas. Queda por ver si este alivio técnico tiene recorrido, pero vemos con buenos ojos los activos de crecimiento que han sido pasados por alto durante algún tiempo.

Por último, la atención del mercado se ha desplazado hacia los tipos de interés a largo plazo, que siguen subiendo en la mayoría de los mercados desarrollados. La rentabilidad del Treasury estadounidense a 30 años alcanzó el 5,30 %, el nivel más alto desde 2007. Mantenemos una duración corta.
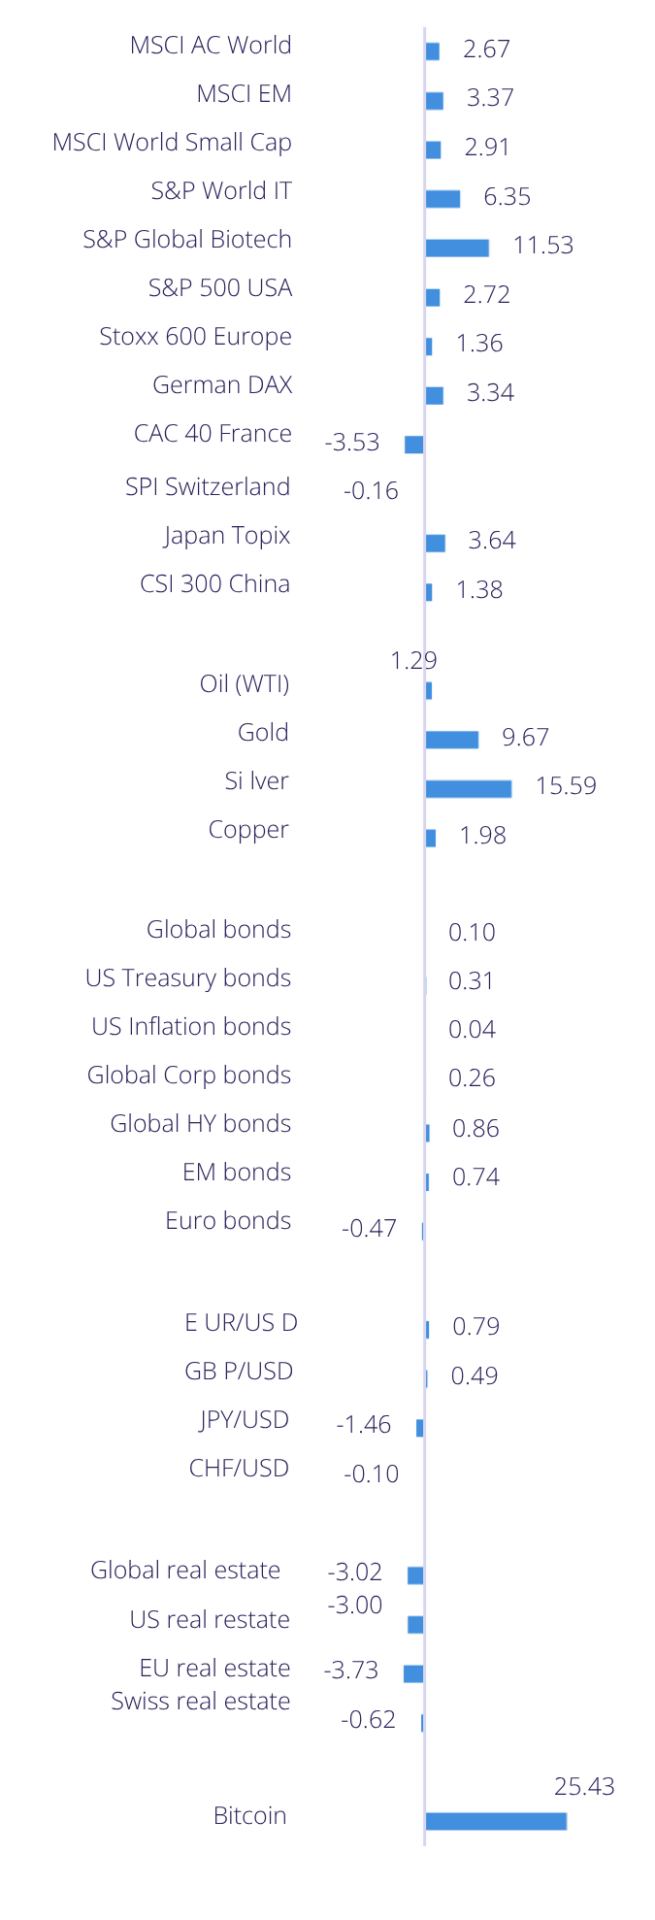
Cuadro de mando

(En %, USD)

Rendimientos mensuales

Expertos en lo que hacemos

Perspectivas

En un panorama político estadounidense polarizado y en medio de tensiones geopolíticas sin resolver, las elecciones de mitad de mandato de 2026 en EE. UU. representan un hito importante para los mercados financieros. Para los inversores, la pregunta clave es si los resultados electorales, y el ruido y la incertidumbre que los rodean, resultarán favorables o perjudiciales para las carteras. ¿Deberíamos posicionarnos ante la volatilidad o mantener una postura aún más alcista?


2026 ha sido hasta ahora un año de sólido rendimiento en los mercados de renta variable, con los sectores tecnológico y energético firmemente a la cabeza. En el momento de redactar este informe, el S&P 500 ha subido un +12,7 % y el índice Nasdaq un +14,1 %. El crecimiento de los beneficios en los dos primeros trimestres ha sido excepcionalmente fuerte, mientras que el contexto macroeconómico sigue favoreciendo a los activos de riesgo. Los riesgos políticos internacionales, como la guerra en Irán, los aranceles comerciales y el nivel de deuda de EE. UU. que supera los 40 billones de dólares, no han afectado materialmente a las valoraciones de las acciones. Los riesgos que parpadeaban en rojo en nuestro radar no han alterado las tendencias predominantes. ¿Pueden los resultados de las elecciones de mitad de mandato en EE. UU. del 3 de noviembre afectar a la tendencia de la renta variable?

Dada la tasa de aprobación del presidente Trump y los últimos acontecimientos políticos, parece posible un cambio en el control del Congreso. La probabilidad de que los demócratas ganen la Cámara de Representantes parece elevada, ya que solo necesitan una ganancia neta de tres escaños, mientras que el control del Senado sigue siendo verdaderamente competitivo. Los mercados de apuestas reflejan actualmente esta dinámica (gráfico 2), lo que implica aproximadamente un 80 % de probabilidades de que los demócratas ganen la Cámara, pero solo un 53 % de probabilidades de hacerse con el Senado. Por lo tanto, un Congreso dividido parece el resultado más probable en esta etapa.

Tal estancamiento podría verse de forma positiva, ya que puede limitar las grandes iniciativas fiscales o las reformas regulatorias de gran alcance. Por otro lado, un Congreso dividido introduce una parálisis política, lo que dificulta el consenso sobre decisiones complejas relativas al gasto y a las obligaciones del límite de deuda. Por lo tanto, las reacciones del mercado son difíciles de predecir, sobre todo teniendo en cuenta que una mayoría republicana se percibe generalmente como favorable a las empresas y a los mercados.

Aunque cada ciclo electoral es único, un cambio en la mayoría del Congreso no carece de precedentes. Analizamos los rendimientos del S&P 500 en cada año de elecciones de mitad de mandato desde 1930 (24 elecciones) para evaluar si los cambios históricos de mayoría ofrecen alguna orientación (gráficos 1 y 2). Comparamos el comportamiento del índice antes y después de las elecciones hasta el final del año, en todos los resultados electorales frente a los casos con un cambio de mayoría, y aislamos además los años en los que los primeros diez meses fueron positivos, como en 2026.

1

markets reacted positively

De media, los mercados reaccionaron positivamente a los resultados electorales con un +3,1 % (+13,0 % anualizado), mientras que los primeros diez meses fueron negativos de media (-0,5 %). Atribuimos los mediocres rendimientos preelectorales a una prima de riesgo asociada al temor a un cambio inesperado, que tiende a disiparse una vez que se conoce el resultado. Los rendimientos postelectorales son positivos en el 66 % de los casos.

2

post-election return

Limitando el análisis a los casos con un cambio de mayoría en una o ambas cámaras (50 % de todas las elecciones consideradas), el rendimiento postelectoral es menor, pero sigue siendo positivo, situándose en el +1,0 % (+3,9 % anualizado). Sin embargo, los rendimientos son negativos en la mitad de estos casos. Si restringimos aún más a los casos en los que los republicanos perdieron la mayoría en el Senado o en la Cámara de Representantes, los rendimientos postelectorales promedian un +0,7 % (+2,8 % anualizado) y también son negativos la mitad de las veces.

3

Sin cambios en la mayoría

Por el contrario, los casos sin cambios de mayoría en ninguna de las cámaras muestran las estadísticas más sólidas, con unos rendimientos medios postelectorales del +5,3 % (+22,8 % anualizado) y solo 2 resultados negativos de 12.

Indicador de Riesgo

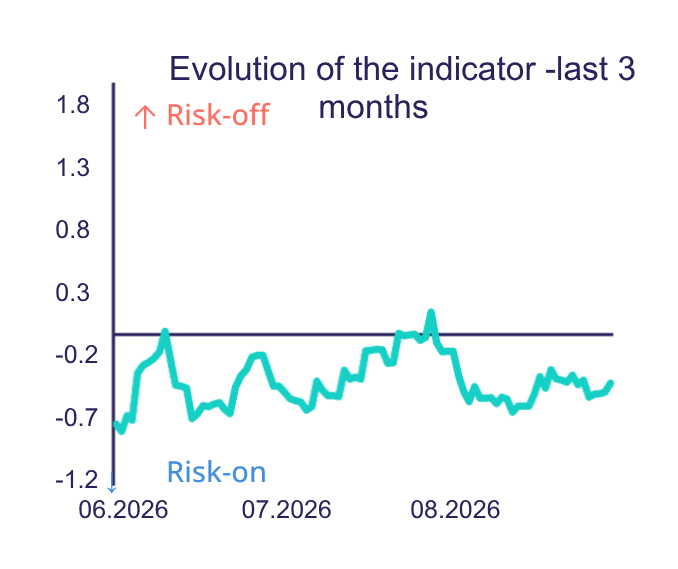
El indicador de riesgo de Bluebox ha vuelto a subir hacia territorio neutral. El estrés de mercado ha aumentado en un contexto de resurgimiento de las tensiones en Oriente Medio, tipos de interés más altos, creciente escepticismo en torno a la IA y renovados temores inflacionistas. Los mercados no muestran señales de estrés excesivo, aunque observamos cierta incomodidad emergente que debe ser monitorizada.

El Indicador de Riesgo Global de BlueBox resume 20 variables de mercado, como volatilidades implícitas, correlaciones implícitas o diferenciales de crédito, en un índice normalizado. Un número positivo indica un nivel de riesgo superior a la media, es decir, estrés de mercado. Los niveles bajos son indicadores de mercados con un comportamiento normal, mientras que las lecturas fuertemente negativas (<-1) corresponden a la complacencia del mercado. El indicador es global y puede compararse con un velocímetro de los mercados financieros. Póngase en contacto con nosotros para obtener más información.

junio de 2026

¿Fue «vender en mayo» un acierto al final?

Los mercados globales hicieron una pausa mientras el liderazgo de la IA cambiaba, la inflación se mantenía elevada y la diversificación se volvía más crítica.

Leer artículo

mayo de 2026

Mayo marcó el regreso de los motores de rentabilidad de 2025.

Los precios del petróleo se relajaron durante el mes ante la esperanza de un avance diplomático.

Leer artículo

Midterm de septiembre de 2026

¿Cómo posicionar su cartera ante las elecciones de mitad de mandato en EE. UU.?

El informe sostiene que la renta variable estadounidense podría mostrar resiliencia tras las elecciones de mitad de mandato de 2026, basándose en las tendencias históricas del mercado.

Leer artículo