junio de 2026

¿Fue «vender en mayo» un acierto al final?

Descargar como PDF

1

Las bolsas mundiales registraron un mes negativo a pesar de las crecientes posibilidades de una paz duradera en Oriente Medio.

2

Los «Siete Magníficos» bajan un -10 %, lo que sitúa al S&P 500 en números rojos en el mes de junio, pero los facilitadores de la IA alcanzan máximos históricos.

3

La curva de rendimiento de EE. UU. se aplanó, ya que la posibilidad de una política de la Fed más restrictiva resultó en una tasa de interés a corto plazo más alta y una tasa de interés a 10 años más baja ante la disminución de los temores inflacionarios.

4

Los metales preciosos, el bitcoin y la energía bajan dos dígitos en junio.

Escrito por Gilles Prince
Director de Inversiones

Expertos en lo que hacemos

El mes pasado

¿Fue «vender en mayo» un acierto al final? La renta variable mundial terminó el mes ligeramente a la baja, liderada por las grandes empresas tecnológicas, con un modesto descenso del -1,6 %. Esto no se considera una corrección, pero marca una pausa tras tres meses de fuertes ganancias. El sentimiento de los inversores se mantuvo sensible a los acontecimientos geopolíticos y macroeconómicos, oscilando entre la cautela y un renovado optimismo. El rendimiento del mercado estuvo impulsado principalmente por la rotación y dispersión sectorial, más que por una debilidad generalizada.

Geopolíticamente, el diálogo renovado entre Irán y Estados Unidos mejoró las perspectivas de un posible acuerdo bilateral. Aunque la situación sigue siendo frágil, los mercados respondieron de forma constructiva. Los flujos de carga a través del estrecho de Ormuz se han reanudado parcialmente, y los precios del petróleo disminuyeron significativamente, con el Brent cerrando a 73 USD, cerca de los niveles previos al conflicto. La volatilidad implícita también se redujo por debajo del 17 %, lo que refleja una mejora del apetito por el riesgo, y los mercados de renta variable siguieron recibiendo apoyo del crecimiento de los beneficios. La fuerte demanda en los mercados primarios, ilustrada por la exitosa salida a bolsa de SpaceX, confirma que el apetito de los inversores por los temas de crecimiento —especialmente en IA— sigue siendo sólido. Las próximas salidas a bolsa en este espacio proporcionarán más información sobre la profundidad de esta demanda.

En el frente macroeconómico, los datos de EE. UU. —incluida la actividad del consumidor, los mercados laborales y los PMI— siguen indicando un crecimiento resistente. Si las tensiones geopolíticas disminuyeran y la inflación se moderara, este impulso podría fortalecerse aún más. Sin embargo, una inflación superior al 4 % ha llevado a la Reserva Federal a reevaluar sus perspectivas políticas. Los mercados están valorando cada vez más una postura firme contra la inflación por parte del nuevo presidente de la Fed, Kevin Warsh, lo que se traduce en mayores expectativas de tipos. Esto ha apoyado al dólar estadounidense, pero ha provocado una reevaluación de las valoraciones en la renta variable tecnológica. Los «Siete Magníficos» siguieron rindiendo por debajo del mercado en general.

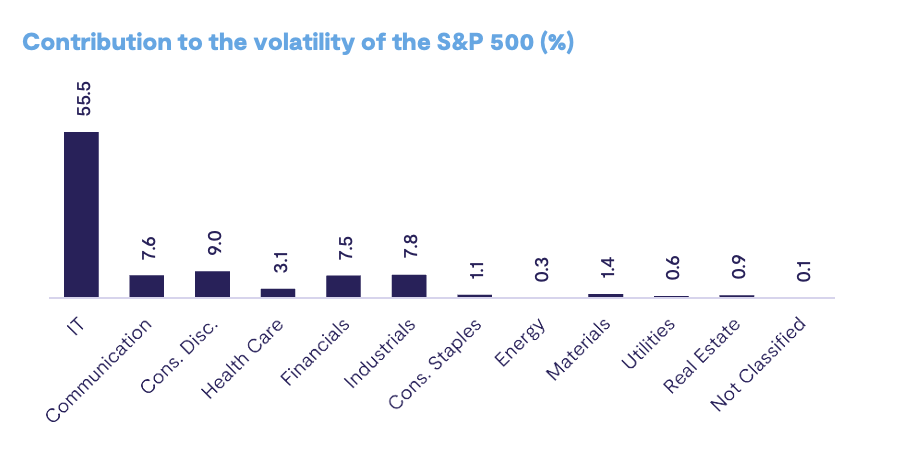
La concentración del índice sigue siendo una consideración de riesgo clave. El peso significativo de las grandes empresas tecnológicas, especialmente los «Siete Magníficos» y los «hiperescaladores», ha lastrado el rendimiento del índice principal, mientras que los índices ponderados por igual ofrecieron rendimientos positivos. El sector tecnológico contribuye ahora con más del 55 % a la volatilidad del S&P 500, y Nvidia por sí sola representa casi el 12 %, lo que pone de manifiesto el riesgo de concentración inherente a las estrategias pasivas. Tenga en cuenta que estas cifras probablemente subestiman la exposición real, ya que excluyen dependencias más amplias relacionadas con la IA.

Sin embargo, sería prematuro concluir que el ciclo tecnológico se ha invertido. Más bien, después de una rentabilidad sustancialmente superior, los inversores se están volviendo más selectivos. En junio, se observó una rentabilidad superior en semiconductores habilitadores de IA, pequeñas capitalizaciones estadounidenses, valores de valor y atención sanitaria. Por el contrario, los metales preciosos, el bitcoin, la energía y los «Siete Magníficos» tuvieron un rendimiento inferior. Como se observó a finales de 2025, antes del conflicto de Irán, la renta variable europea ha reanudado una rentabilidad relativa superior. Estamos aumentando selectivamente la exposición.
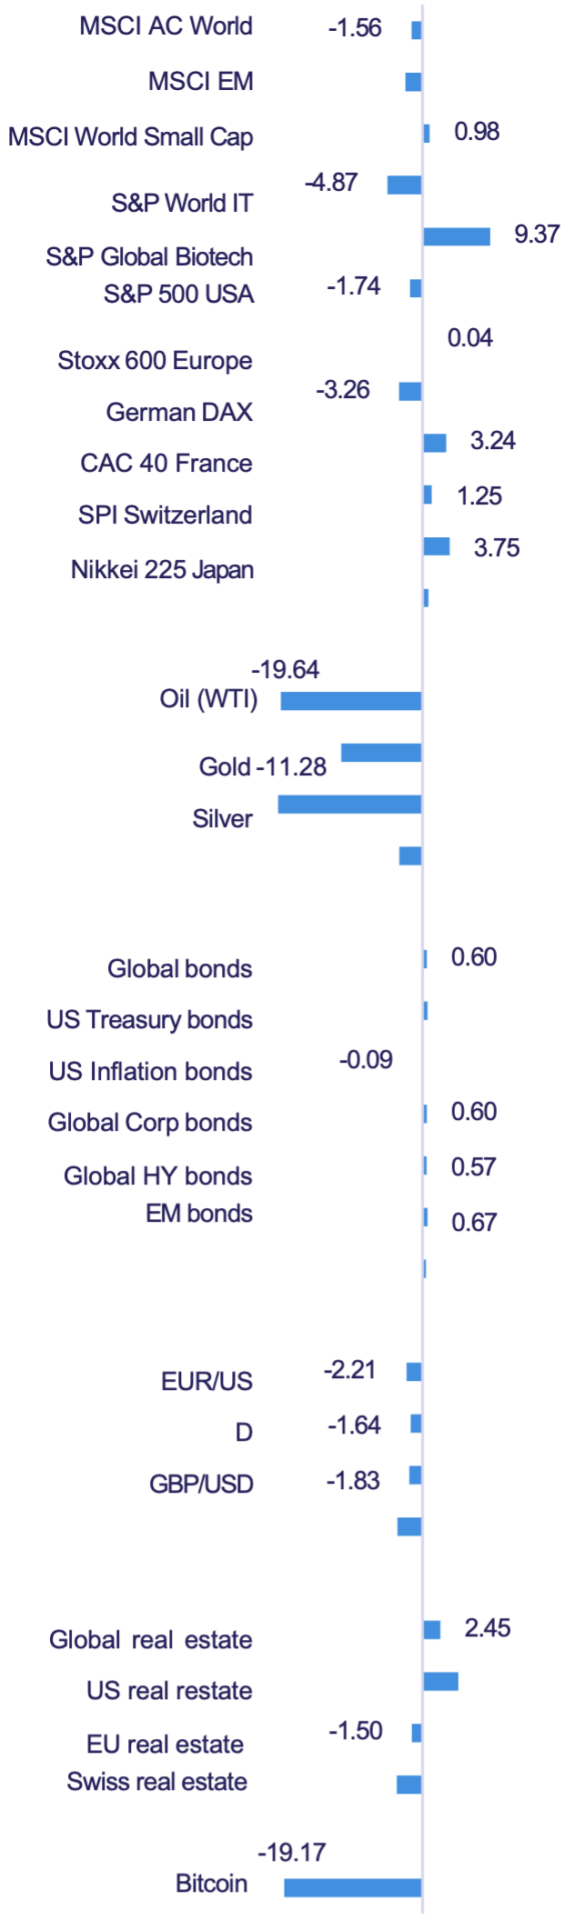
Cuadro de mando

(En %, USD)

Rendimientos mensuales

Expertos en lo que hacemos

Perspectivas

Riesgos ocultos y diversificación

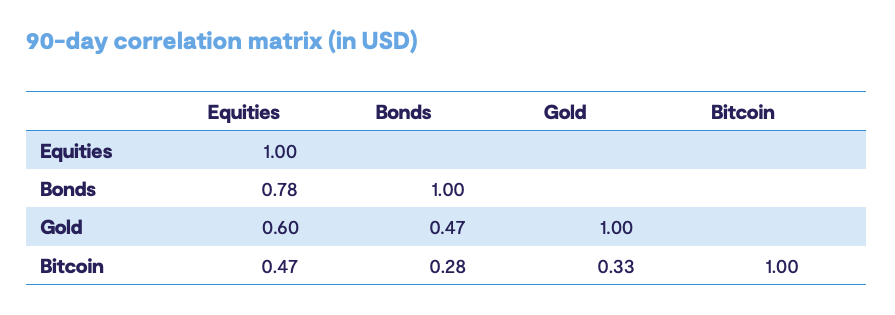
Nos enfrentamos una vez más a un entorno en el que la inflación general se acelera desde niveles que ya superan persistentemente el objetivo del 2 %, mientras que se espera que los tipos de interés oficiales aumenten a medida que los bancos centrales actúen para contener las expectativas de inflación. Un escenario comparable en 2022 provocó una caída simultánea de la renta variable y los bonos, con el oro ofreciendo una protección limitada. Hoy, las correlaciones vuelven a moverse de forma desfavorable: la renta variable y los bonos globales muestran una fuerte correlación positiva de 0,78, mientras que el oro muestra una correlación de 0,60 con la renta variable. Esta convergencia sugiere que las carteras multiactivos tradicionales pueden ofrecer beneficios de diversificación reducidos y podrían estar más expuestas en una desaceleración del mercado.

Una segunda consideración es la influencia omnipresente del tema de la IA en todas las clases de activos. El impacto estructural de la IA es amplio, abarcando hogares, empresas, integración de software, demanda de hardware, construcción de infraestructuras y consumo de energía. Dentro de la renta variable, estimamos que las empresas relacionadas con la IA —definidas de forma amplia— representan aproximadamente el 40-45 % del S&P 500. Una descomposición basada en factores indica que el 65-70 % de la volatilidad del índice está ahora impulsada por este tema. Esta concentración crea vulnerabilidad a un posible «invierno de la IA», especialmente dado el peso significativo de los grandes hiperescaladores tecnológicos en el índice.

En este contexto, para lograr un rendimiento constante a largo plazo se requieren carteras robustas —o idealmente antifrágiles— y libres de riesgos de concentración no reconocidos. Sin adoptar una postura excesivamente contraria, consideramos que es conveniente incorporar selectivamente estrategias alternativas como futuros gestionados, macro global y enfoques de cobertura de cola o convexos para mejorar la resiliencia de la cartera. Dentro de la renta variable, la diversificación más allá de las exposiciones con gran peso tecnológico sigue siendo prudente. Las asignaciones a los mercados europeos o suizos, así como a los segmentos de valor y pequeña capitalización, pueden ayudar a mitigar el riesgo a la baja. Si bien este posicionamiento puede pesar en el rendimiento relativo a corto plazo, puede reducir significativamente la vulnerabilidad a fuertes aumentos de la volatilidad y a regímenes de mercado adversos.

Indicador de Riesgo

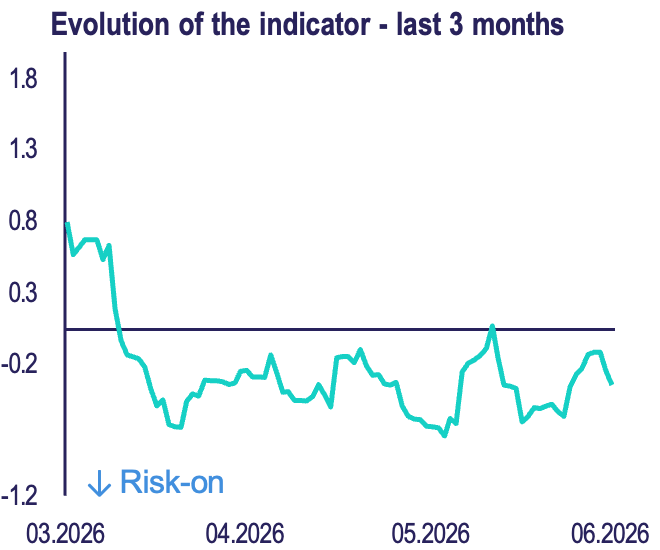
El indicador de riesgo de Bluebox ha estado oscilando en línea con los acontecimientos del mercado y con las noticias geopolíticas, de alguna manera, contradictorias. Al permanecer en territorio negativo, el indicador refleja el optimismo que prevalece en los mercados.

El Indicador de Riesgo Global de BlueBox resume 20 variables de mercado, como volatilidades implícitas, correlaciones implícitas o diferenciales de crédito, en un índice normalizado. Un número positivo indica un nivel de riesgo superior a la media, es decir, estrés de mercado. Los niveles bajos son indicadores de mercados con un comportamiento normal, mientras que las lecturas fuertemente negativas (<-1) corresponden a la complacencia del mercado. El indicador es global y puede compararse con un velocímetro de los mercados financieros. Póngase en contacto con nosotros para obtener más información.

mayo de 2026

Mayo marcó el regreso de los motores de rentabilidad de 2025.

Los precios del petróleo se relajaron durante el mes ante la esperanza de un avance diplomático.

Leer artículo

junio de 2026

¿Fue «vender en mayo» un acierto al final?

Los mercados globales hicieron una pausa mientras el liderazgo de la IA cambiaba, la inflación se mantenía elevada y la diversificación se volvía más crítica.

Leer artículo

Julio de 2026

Los índices de los mercados de renta variable y renta fija registraron un comportamiento mediocre

El comportamiento de los mercados globales estuvo marcado por las tensiones geopolíticas, las preocupaciones por la inflación y la volatilidad en las acciones tecnológicas vinculadas a la IA.

Leer artículo