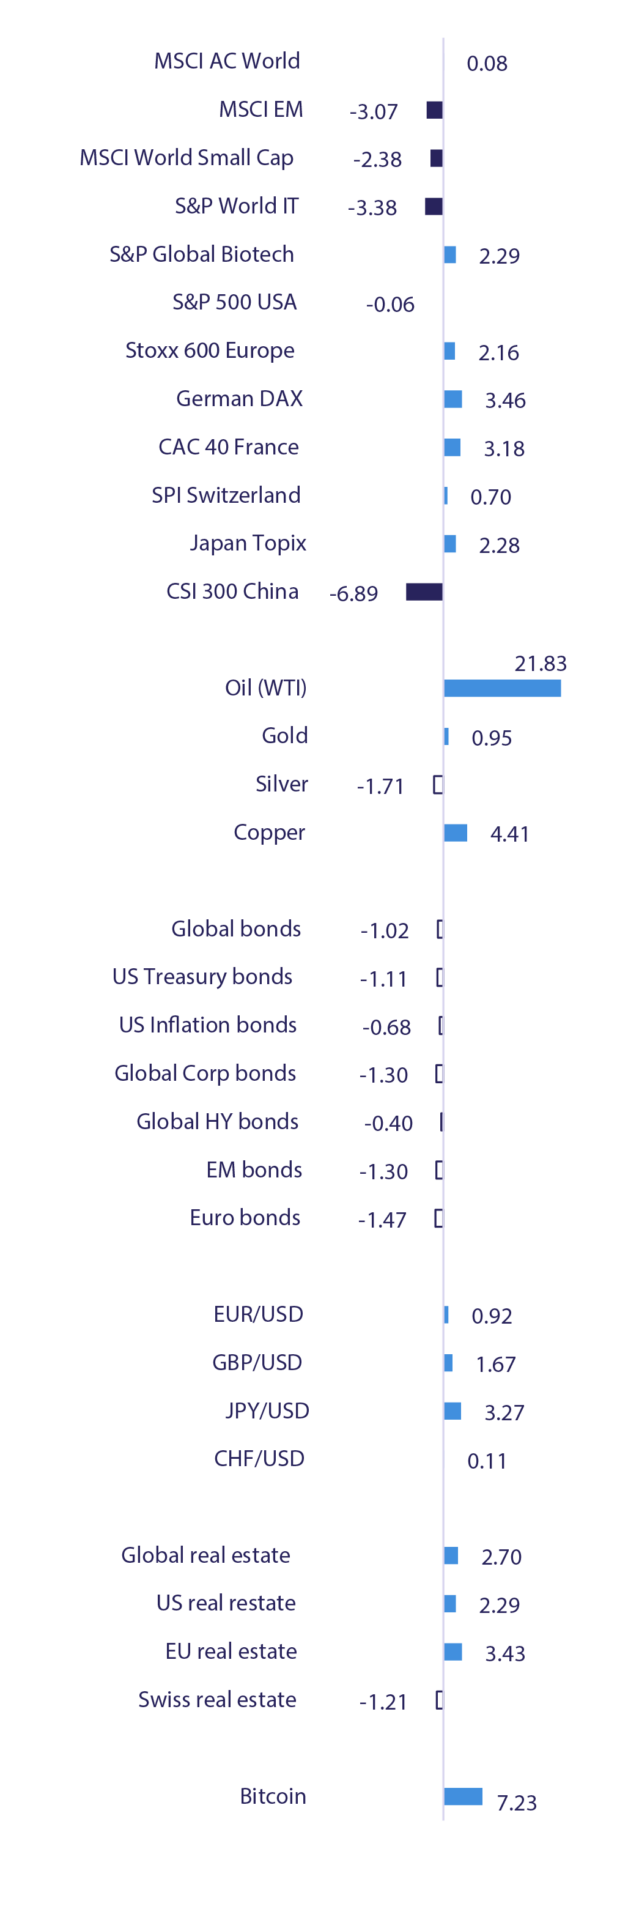


Los índices de los mercados de renta variable y renta fija registraron un comportamiento mediocre en julio, impulsados por una combinación de dos factores. En primer lugar, la reanudación de las tensiones en Oriente Medio elevó los precios de la energía, reavivando las preocupaciones por la inflación y ejerciendo presión al alza sobre los tipos de interés. En segundo lugar, el aumento de las dudas sobre la demanda vinculada a la IA y la intensidad del gasto de capital asociado provocaron fuertes caídas en las acciones de semiconductores y memoria, arrastrando a la baja a los índices más concentrados tanto en mercados emergentes como desarrollados.
En renta variable, los índices menos expuestos a la tecnología y al tema más amplio de la IA ofrecieron el mejor comportamiento en julio. Como señal de un liderazgo de mercado más amplio, los índices equiponderados de pequeña y gran capitalización superaron a sus homólogos ponderados por capitalización bursátil. El riesgo de concentración que comentamos el mes pasado empezó a materializarse, a medida que las operaciones de momentum comenzaron a deshacerse.
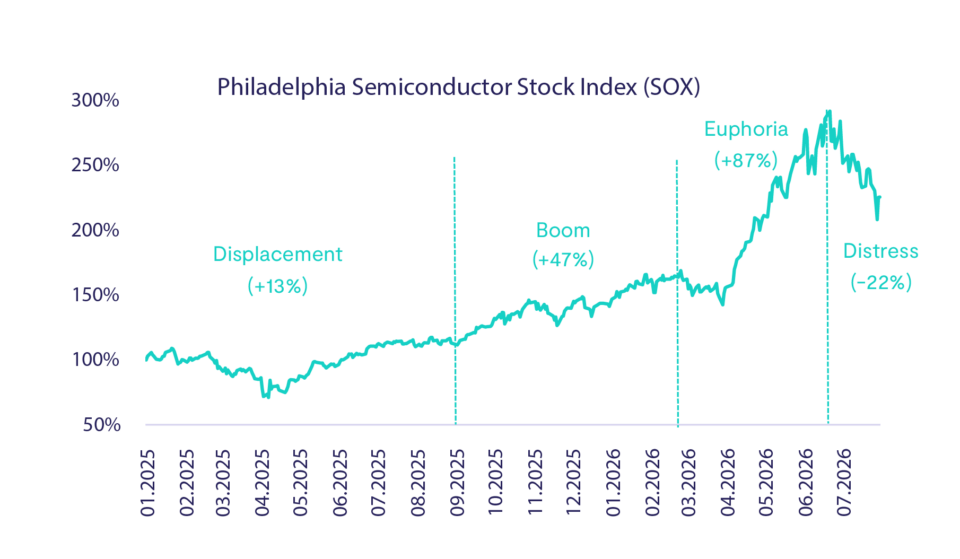
Los semiconductores entraron en territorio de mercado bajista, con una caída del 20 % en julio, dejando al sector tecnológico global con un descenso del 4,3 %. Unos resultados tranquilizadores de los hyperscalers ayudaron a mitigar la caída del índice, mientras que las acciones de software, previamente desatendidas, repuntaron de forma significativa. La dispersión, tanto dentro de los sectores como entre ellos, fue elevada: la tecnología global, la industria y las utilities cayeron en el mes, mientras que las acciones de energía global y el software subieron un 12 % ambos. La diversificación hacia la renta variable europea ayudó a mitigar la volatilidad, un efecto amplificado para los inversores en USD, que se beneficiaron de un euro y un franco suizo más fuertes. Lo mismo no ocurrió con los índices de mercados emergentes, que cayeron un 3,1 % en términos de dólar estadounidense, lastrados por su elevada ponderación en tecnología.
En renta fija, la incierta función de reacción de los bancos centrales en un contexto de renovados temores inflacionistas y de futuros del petróleo volviendo a cotizar por encima de 90 $/bbl condujo tanto a tipos de interés más altos como a diferenciales de crédito más amplios. En una clara tendencia alcista desde principios de año, el Treasury estadounidense a 10 años sumó 35 pb hasta alcanzar el 4,73 %. Entre los 107 índices de renta fija que seguimos, solo 7 registraron una rentabilidad positiva en julio. La sobreponderación de instrumentos del mercado monetario ha aportado valor, ya que los bonos no han compensado los pobres resultados de la renta variable.
En divisas, la atención se centró en el yen japonés, que alcanzó su nivel más bajo frente al dólar estadounidense desde 1986, en 164 yenes por dólar. Este mínimo extremo desencadenó una intervención coordinada del Banco de Japón y la Reserva Federal para apoyar al yen. Como resultado, la divisa cerró el mes en 159, aunque sigue siendo una incógnita si esas ganancias son sostenibles. Una apreciación adicional del yen también aumentaría el riesgo de una reversión del carry trade, que recuerda al estrés de mercado observado en agosto de 2024
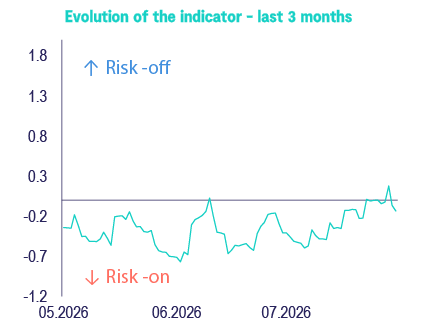
En conjunto, el sentimiento de mercado y los indicadores de riesgo siguen siendo constructivos, pero se está extendiendo cierta incomodidad. Mantenemos nuestra asignación de activos con menor exposición a renta fija y mayor exposición a efectivo, al tiempo que mantenemos una exposición neutral a renta variable, donde hacemos hincapié en la diversificación.