Agosto de 2026

Los tipos de interés vuelven al foco a medida que los mercados alcanzan nuevos máximos

Descargar como PDF

1

La inflación estable de julio y, por tanto, una menor probabilidad de una subida de tipos por parte de la Fed permitieron que la renta variable alcanzara nuevos máximos históricos a mediados de mes.

2

Las tensiones persistentes en Oriente Medio mantienen el precio del petróleo por encima de 90 $/bbl. Las expectativas de inflación a corto plazo están aumentando.

3

Los tipos de interés a largo plazo están subiendo por el sólido crecimiento económico, la mayor inflación esperada y la preocupación por los niveles de deuda de EE. UU.

4

Los metales preciosos y el bitcoin se están beneficiando de la incertidumbre sobre las políticas económicas y políticas.

Escrito por Gilles Prince
Director de Inversiones

Expertos en lo que hacemos

El mes pasado

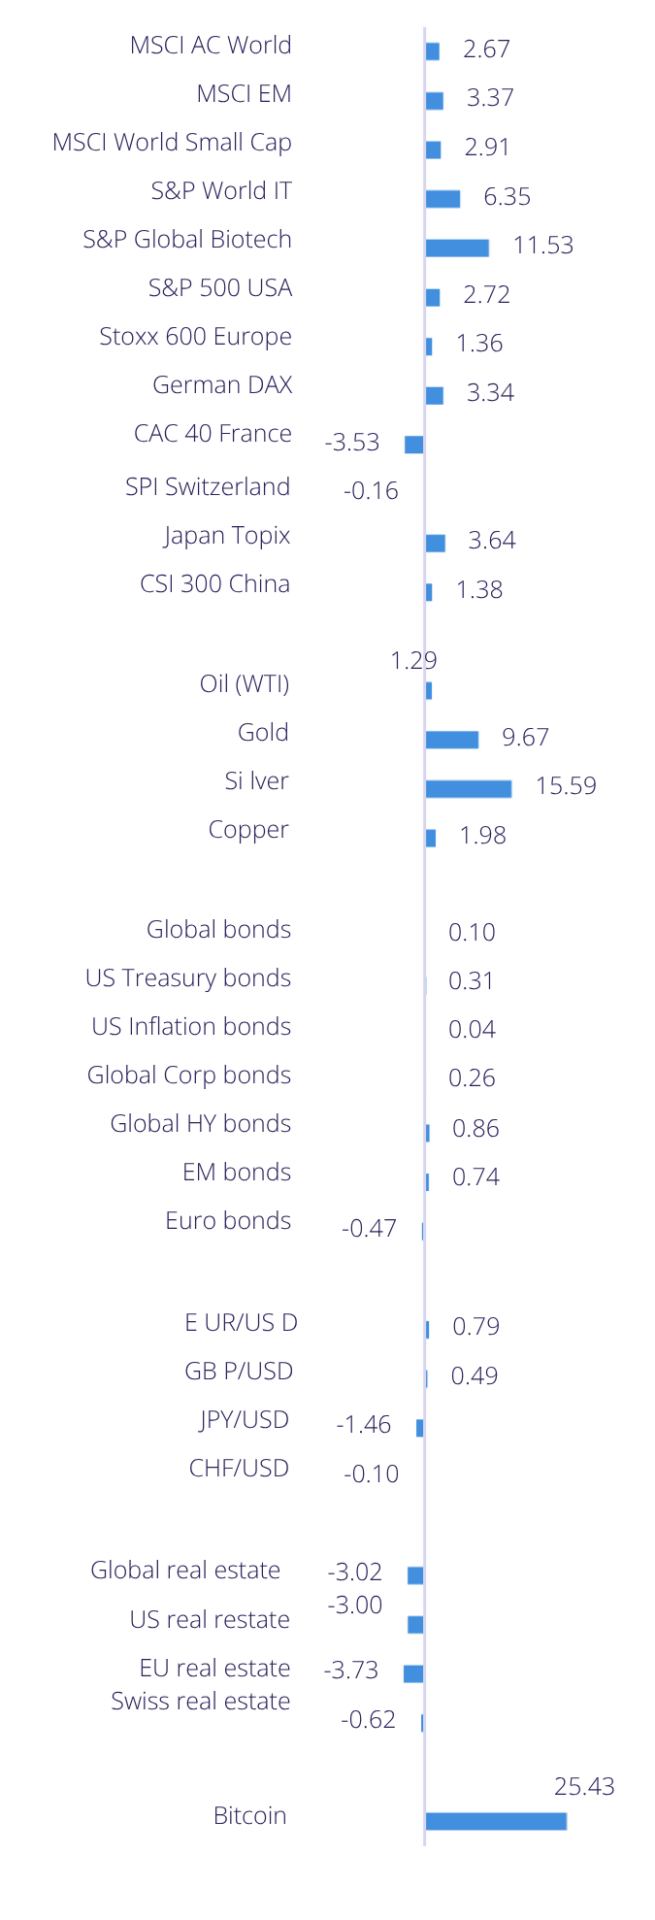
Agosto fue no solo otro muy cálido mes de verano; también fue rico en acontecimientos. En primer lugar, vimos la confirmación de unos beneficios y un crecimiento de ingresos excepcionales en Estados Unidos, lo que respaldó nuevas subidas de la renta variable. En segundo lugar, la guerra en Irán no muestra signos de remitir, los precios del petróleo siguen elevados, han resurgido los temores de inflación, ha aumentado la incertidumbre global, y el oro y el bitcoin se han vuelto más atractivos. Por último, y no menos importante, los tipos de interés a largo plazo más altos han captado la atención de los inversores.

Las sucesivas olas de calor que hemos vivido desde junio, con temperaturas récord, nos llevaron a preferir el aire más fresco de la cordillera. Alcanzar los máximos es precisamente lo que los mercados financieros hicieron en agosto, con el S&P 500 tocando los 7.789 puntos a mediados de mes. Los mercados de renta variable reaccionaron positivamente a unos datos de inflación tranquilizadores del 3,4 %, pese al encarecimiento del petróleo y la gasolina, al disminuir la probabilidad de subidas de tipos por parte de la Fed.

La temporada de resultados del segundo trimestre beneficios también respaldó el sentimiento positivo, con un crecimiento de los beneficios que alcanzó un extraordinario 50% interanual , tras el 30% del primer trimestre. La tecnología y energía fueron los sectores con mayor crecimiento interanual de beneficios , mientras que la sanidad sorprendió a la mayoría con cifras mejores de lo esperado. El crecimiento esperado de los beneficios para el tercer y cuarto trimestre se mantiene en niveles muy altos de 29 % y 27 %, respectivamente, antes de desacelerarse mecánicamente en 2027. Si se cumplen estas expectativas, una racha así de fuerte crecimiento de beneficios sería bastante inusual fuera de una fase de recuperación económica. Como a los alpinistas en los Alpes durante una ola de calor, se siente bien estar en cotas tan altas, pero a medida que el calor persiste el terreno se vuelve menos estable y las rocas pueden ceder. Altas expectativas son más fáciles de decepcionar, y hasta una noticias mala noticia marginal podría perjudicar el sentimiento. No obstante, mantenemos nuestra preferencia por la renta variable frente a la renta fija, ya que los factores positivos superan a los negativos.

Tras un prolongado descenso desde los máximos de febrero, el oro precios encontraron estabilidad durante el verano en torno a los $4.000/oz antes de repuntar en agosto casi un 10 %. La debilidad del dólar estadounidense y unas mayores expectativas de inflación a corto plazo respaldaron el repunte de los metales preciosos. Este incipiente entusiasmo se vio, no obstante, moderado tras el simposio económico de Jackson Hole, donde el presidente de la Fed, Kevin Warsh, dejó más claro su compromiso con la lucha contra la inflación.

El otro activo olvidado, el bitcoin, repuntó con fuerza en agosto, ya que el presidente Trump apoyó abiertamente la Clarity Act, un proyecto de ley integral sobre la estructura del mercado de criptomonedas. Los ETF de bitcoin registraron nuevas entradas, lo que indica que los compradores institucionales estaban regresando, mientras que el repunte repentino obligó a algunos operadores a deshacer sus posiciones cortas. Queda por ver si este alivio técnico tiene recorrido, pero vemos con buenos ojos los activos de crecimiento que han sido pasados por alto durante algún tiempo.

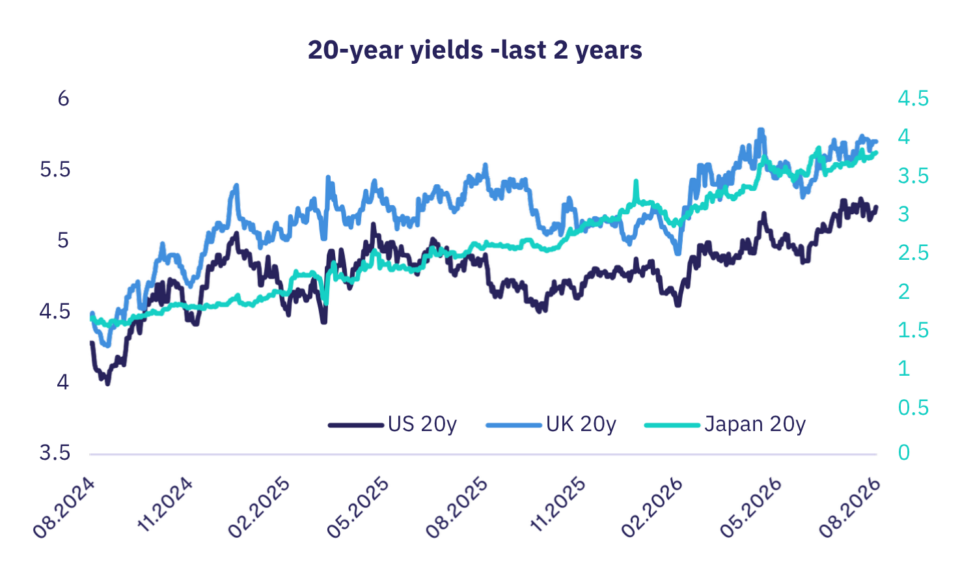
Por último, la atención del mercado se ha desplazado hacia los tipos de interés a largo plazo, que siguen subiendo en la mayoría de los mercados desarrollados. La rentabilidad del Treasury estadounidense a 30 años alcanzó el 5,30 %, el nivel más alto desde 2007. Mantenemos una duración corta.
Cuadro de mando

(En %, USD)

Rendimientos mensuales

Expertos en lo que hacemos

Perspectivas

Los tipos de interés vuelven al foco

Aunque los activos financieros tienden a reflejar su valor fundamental a largo plazo, a corto plazo los inversores se ven influidos por la narrativa predominante del mercado. El foco puede cambiar en función de la evolución económica, las políticas, los acontecimientos políticos, la innovación de productos o cualquier factor que capte el interés de los inversores y afecte a la rentabilidad financiera. Esto puede dar lugar a operaciones de consenso, a veces operaciones masificadas, que pueden deshacerse a medida que aparece el cansancio y surge una nueva narrativa.

Después de que los mercados se tranquilizaran temporalmente con el tema de la IA tras la temporada de resultados del segundo trimestre, la atención se ha desplazado hacia el alza de los tipos de interés. Las rentabilidades de los bonos soberanos a diez y treinta años han tendido al alza desde el inicio del año en la mayoría de los mercados desarrollados. El Treasury estadounidense a 30 años alcanzó el 5,30 %, un nivel no visto en los últimos 19 años, mientras que las rentabilidades japonesas a 20 años llegaron al 3,9 %, el nivel más alto desde 1996. Se citan el déficit presupuestario de EE. UU. y el nivel de deuda de 40 billones de dólares como la causa raíz, o al menos como elementos centrales de esta narrativa. Un análisis más detallado revela que también influyen otros factores, como un crecimiento económico resiliente y una inflación persistentemente —y quizá estructuralmente— más alta. Es importante destacar que el aumento de la incertidumbre política y las tensiones geopolíticas están mermando la confianza de los inversores en los vencimientos largos. Todo ello es negativo para los bonos.

Hasta la fecha, el aumento de los tipos de interés globales ha sido ordenado y no ha generado tensión en los mercados. Sin embargo, niveles psicológicos, como el 5 % para la rentabilidad del Treasury estadounidense a 10 años, podrían incrementar el nerviosismo de los inversores. Es una consideración importante, ya que el valor de los activos de larga duración se vería perjudicado por un mayor coste del capital. Por tanto, el tema masificado de la IA está en riesgo tanto por el mayor coste de financiación de la infraestructura como por un cambio de narrativa. A medida que unas rentabilidades más altas podrían desencadenar otro susto de crecimiento y aversión al riesgo episodio, seguiremos de cerca la evolución relacionada con los Treasuries estadounidenses. Si hiciera falta una prueba de que la situación es grave, el Tesoro de EE. UU. ha estado comprando bonos del Tesoro de EE. UU. en un intento de mantener las rentabilidades bajo control. La reacción inicial del mercado ha sido interpretar esto como una señal de que el Tesoro está dispuesto a hacer más, y también muestra que considera preocupante la situación.

En conclusión, si el alza de las rentabilidades de los bonos no se detiene, la narrativa del mercado podría volverse de forma decisiva más bajista para la renta variable. Consideramos este posible cambio de narrativa como un riesgo, pero aun así seguimos a favor de la renta variable, ya que los factores positivos que sustentan la tendencia alcista de los mercados de renta variable siguen firmemente vigentes.

Indicador de Riesgo

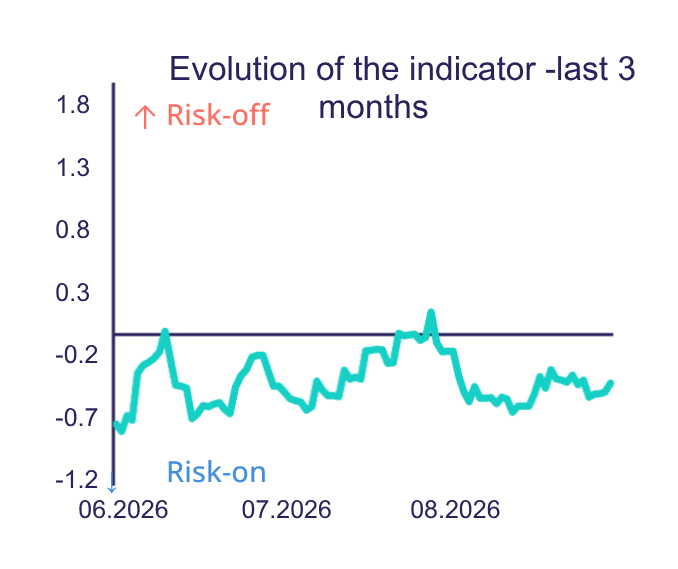
El indicador de riesgo de Bluebox ha vuelto a subir hacia territorio neutral. El estrés de mercado ha aumentado en un contexto de resurgimiento de las tensiones en Oriente Medio, tipos de interés más altos, creciente escepticismo en torno a la IA y renovados temores inflacionistas. Los mercados no muestran señales de estrés excesivo, aunque observamos cierta incomodidad emergente que debe ser monitorizada.

El Indicador de Riesgo Global de BlueBox resume 20 variables de mercado, como volatilidades implícitas, correlaciones implícitas o diferenciales de crédito, en un índice normalizado. Un número positivo indica un nivel de riesgo superior a la media, es decir, estrés de mercado. Los niveles bajos son indicadores de mercados con un comportamiento normal, mientras que las lecturas fuertemente negativas (<-1) corresponden a la complacencia del mercado. El indicador es global y puede compararse con un velocímetro de los mercados financieros. Póngase en contacto con nosotros para obtener más información.

Abril de 2026

La renta variable rebotó con fuerza

La inflación general está aumentando, pero los principales bancos centrales mantuvieron sin cambios sus tipos de interés oficiales en abril.

Leer artículo

marzo de 2026

Marzo ha sido un mes difícil

La mayoría de las clases de activos cayeron, con las excepciones de los precios de la energía y el dólar estadounidense.

Leer artículo

Agosto de 2026

Los tipos de interés vuelven al foco a medida que los mercados alcanzan nuevos máximos

Agosto registró fuertes subidas de la renta variable, respaldadas por unos beneficios resilientes y una inflación estable, mientras que el alza del petróleo, las tensiones geopolíticas y unos tipos de interés a largo plazo más altos introdujeron nuevos riesgos.

Leer artículo