marzo de 2026

Marzo ha sido un mes difícil

Descargar como PDF

1

La guerra en Oriente Medio está perturbando los mercados financieros y obliga a los inversores a reevaluar las perspectivas de inflación y crecimiento.

2

Los bonos, las acciones y los precios del oro bajan; la volatilidad, el dólar y los precios del petróleo suben.

3

No hay dónde esconderse, ya que el temor a la inflación hace que tanto los bonos como las acciones pierdan valor.

4

La duración de los elevados precios de la energía es clave para evaluar las consecuencias económicas.

Escrito por Gilles Prince
Director de Inversiones

Expertos en lo que hacemos

El mes pasado

Marzo ha sido un mes difícil para los mercados financieros. La mayoría de las clases de activos cayeron, con las excepciones de los precios de la energía y el dólar estadounidense. Tras dos meses de apertura sólidos, marzo empujó a la mayoría de los índices financieros a terreno negativo para 2026.

El conflicto en curso en Oriente Medio, incluidos los daños a infraestructuras energéticas clave y el cierre del estrecho de Ormuz, ha impulsado los precios del petróleo y del gas natural a niveles no vistos desde el inicio de la guerra en Ucrania. A medida que la confrontación ha pasado de ser una operación militar corta a un conflicto prolongado, los inversores están reevaluando las consecuencias económicas de unos costes energéticos persistentemente más altos. Las expectativas de inflación están aumentando, y algunos economistas proyectan ahora que la inflación general en EE. UU. podría acercarse al 4 %. En consecuencia, los participantes del mercado han ajustado sus expectativas de política monetaria, pasando de los recortes de tipos a la posibilidad de un mayor endurecimiento.

Como es habitual en las crisis de oferta, es probable que el efecto sobre el crecimiento mundial sea negativo, un riesgo que no debe subestimarse. Los mercados financieros se encuentran actualmente en una primera fase de ajuste, que incorpora una mayor incertidumbre sobre la duración de la guerra y su impacto macroeconómico más amplio. Los rendimientos están subiendo, los diferenciales de crédito se amplían y las volatilidades implícitas aumentan. Los inversores están recogiendo beneficios en el oro y, en menor medida, en la renta variable, mientras mantienen niveles más altos de efectivo hasta que surjan tendencias más claras. Respaldada por un dólar estadounidense más fuerte, la renta variable de EE. UU. sigue superando a sus homólogos mundiales. El sector tecnológico, que había tenido un comportamiento inferior al del mercado en los últimos seis meses, ha mostrado una resistencia relativa desde que comenzó el conflicto. El bitcóin también ha avanzado cerca de un 4 % en marzo. Una vez más, el patrón de «vender primero, preguntar después» ha pesado más sobre las posiciones más saturadas.

Al igual que en 2022, aunque a menor escala, tanto los bonos como las acciones han corregido simultáneamente. La combinación del aumento de los riesgos de inflación y la ralentización del crecimiento ha presionado a ambas clases de activos, lo que ha dado lugar a rendimientos negativos para muchas carteras multiactivo. La creación de carteras resilientes capaces de ofrecer un rendimiento sostenido y limitar al mismo tiempo las pérdidas sigue siendo un reto complejo. En marzo, la renta fija de alta calidad a corto plazo y las opciones de venta oportunas sobre índices bursátiles ayudaron a amortiguar las pérdidas, pero no compensaron los descensos en la renta variable, el crédito y el oro. Algunos futuros gestionados y estrategias alternativas ofrecieron un rendimiento positivo, aunque la selección de gestores sigue siendo fundamental para el éxito.

La historia sugiere que los inversores deben evitar reaccionar de forma exagerada en periodos de tensión en los mercados. Por el contrario, los inversores a largo plazo suelen encontrar oportunidades cuando el sentimiento alcanza un pesimismo extremo. De cara al futuro, seguimos viendo un renovado potencial a largo plazo en los temas de energías alternativas y electrificación, mientras que los bonos de alto rendimiento parecen atractivos dado su mayor rendimiento.
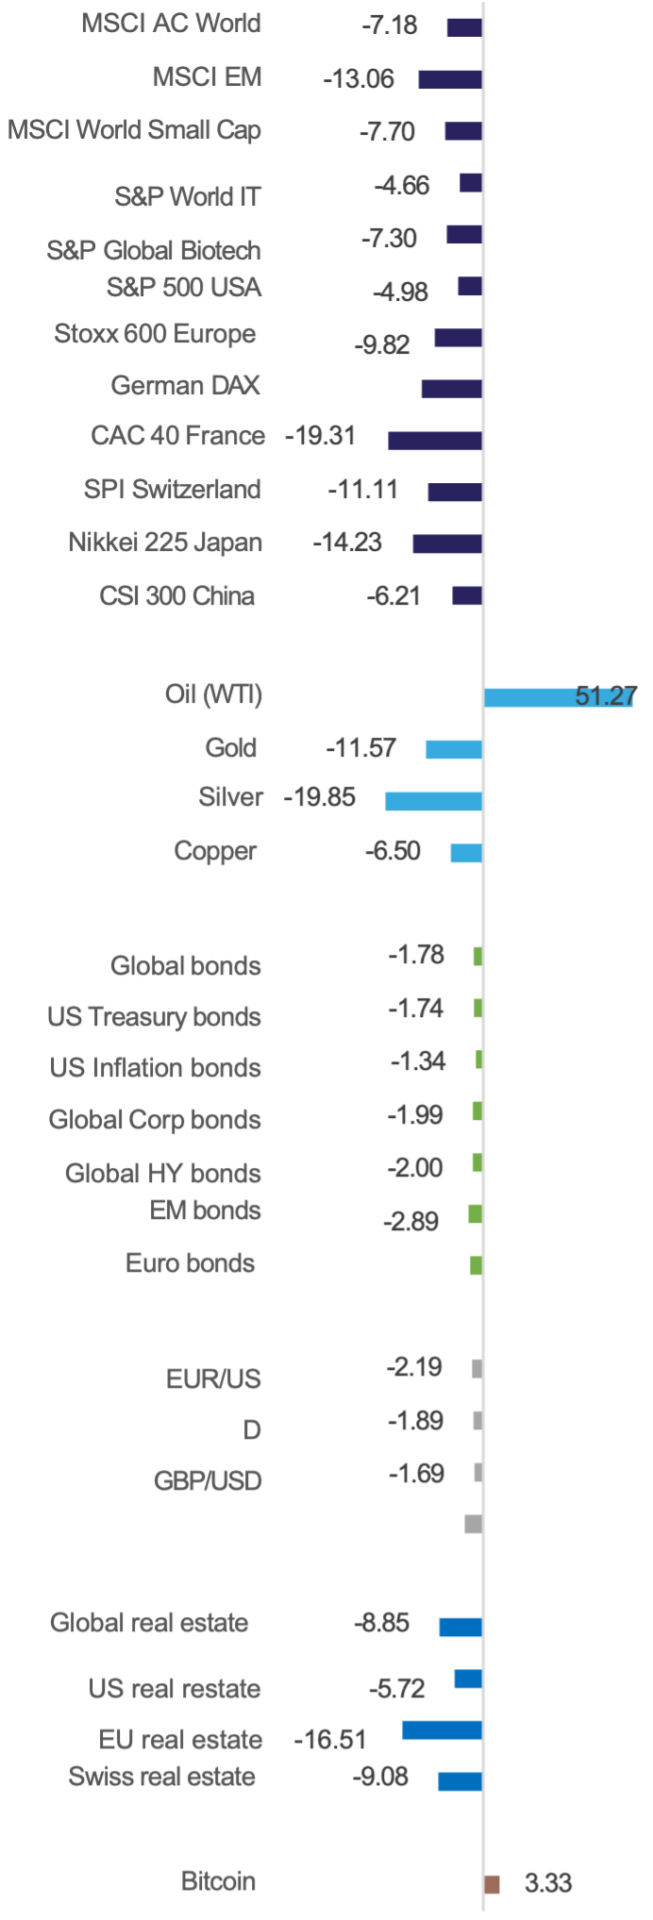
Cuadro de mando

(En %, USD)

Rendimientos mensuales

Expertos en lo que hacemos

Perspectivas

Las consecuencias de la guerra en Oriente Medio
Sabemos cuándo empieza una guerra, pero no cuándo termina. La ambigüedad que rodea a los objetivos militares de EE. UU., la comunicación incoherente de la Casa Blanca y la postura de represalia de Irán y su lucha por la supervivencia contribuyen a la proverbial «niebla de guerra», que es ahora una realidad tangible para los mercados financieros. La falta de visibilidad hace que cualquier evaluación de las consecuencias económicas sea muy incierta. No obstante, es importante reconocer que la evolución de los acontecimientos podría suponer un cambio radical para nuestro posicionamiento táctico.

En este contexto, la variable clave para los inversores es el nivel y la duración de los elevados precios de la energía. Para que el petróleo y el gas tengan repercusiones macroeconómicas significativas, los precios deben permanecer lo suficientemente altos durante el tiempo necesario para impactar no solo en la inflación general, sino también en la subyacente y, lo que es más crítico, en el crecimiento económico. Las crisis de oferta energética son intrínsecamente restrictivas y sitúan a los bancos centrales en una posición difícil a medida que aumentan las presiones inflacionistas. A continuación, esbozamos tres escenarios posibles, cada uno con distintas implicaciones para la cartera. Las probabilidades asociadas son inevitablemente subjetivas dada la incertidumbre imperante.

1

Desescalada

Probabilidad 25–35 %

En este escenario optimista, una declaración unilateral de victoria por parte de EE. UU., un alto el fuego o el inicio de negociaciones genuinas aliviarían rápidamente las tensiones y permitirían la reapertura gradual del estrecho de Ormuz. El Brent podría retroceder hacia los 75 USD por barril, aunque no hasta los niveles previos a la guerra debido a los daños en infraestructuras. Es probable que los mercados de renta variable repunten hacia los máximos recientes y que se reanude la rotación hacia mercados no estadounidenses. El dólar estadounidense se debilitaría a medida que se reasigna el capital, mientras que el oro prolongaría su tendencia alcista, respaldado por persistentes temores inflacionistas.

2

Status quo

Probabilidad 40–50 %

Las hostilidades persisten, pero se mantienen contenidas, evitando daños a gran escala a civiles o a infraestructuras críticas. El tráfico limitado a través del estrecho de Ormuz se reanudaría para determinadas contrapartes iraníes, aliviando parte de la presión sobre los importadores netos de energía. Los precios del petróleo se estabilizarían en torno a 90–100 USD por barril. Dado que las economías europeas y asiáticas están más expuestas al encarecimiento de la energía, la reciente rotación fuera de la renta variable estadounidense se frenaría. El dólar estadounidense se mantendría firme, respaldando la continuidad del mejor comportamiento relativo de los mercados estadounidenses. La volatilidad, no obstante, seguiría elevada a medida que los inversores vuelven a centrarse en los datos de inflación y crecimiento en un contexto de precios de la energía persistentemente altos.

3

Escalada

Probabilidad 35–45 %

Este escenario adverso asume una intensificación de las hostilidades, con posible implicación de países vecinos y de la OTAN, nuevos ataques contra infraestructuras civiles y energéticas, y un aumento de la inseguridad en rutas marítimas críticas como el estrecho de Bab el-Mandeb y el canal de Suez. En este caso, los precios del petróleo podrían dispararse por encima de 150 USD por barril. Un fuerte shock inflacionista probablemente llevaría a los bancos centrales a responder con un nuevo endurecimiento de la política monetaria. Los bonos y la renta variable prolongarían las pérdidas, pudiendo marcar el inicio de un mercado bajista. En este entorno, los activos reales y el oro ofrecerían protección frente a la inflación, mientras que el dólar estadounidense se apreciaría aún más como activo refugio.
Desde el punto de vista de la asignación de activos, se espera que la volatilidad siga elevada a corto plazo. Si bien las valoraciones en determinadas clases de activos están volviéndose más atractivas para los inversores a largo plazo, mantenemos por el momento nuestro posicionamiento defensivo.

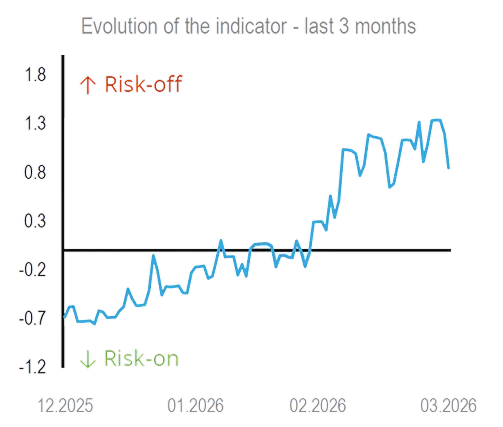
Indicador de Riesgo

El indicador de riesgo de Bluebox alcanzó un nivel alto de 1,3, lo que refleja la tensión global en los mercados financieros. Todos los segmentos del índice (mercado, crédito, sesgo o liquidez) aumentaron significativamente. Por lo tanto, los mercados son muy sensibles al flujo de noticias y a la evolución de la crisis energética. Los mercados financieros y la renta variable en particular podrían moverse con rapidez, ya sea a la baja en caso de escalada bélica o al alza si cesan las hostilidades.

El Indicador de Riesgo Global de BlueBox resume 20 variables de mercado, como volatilidades implícitas, correlaciones implícitas o diferenciales de crédito, en un índice normalizado. Un número positivo indica un nivel de riesgo superior a la media, es decir, estrés de mercado. Los niveles bajos son indicadores de mercados con un comportamiento normal, mientras que las lecturas fuertemente negativas (<-1) corresponden a la complacencia del mercado. El indicador es global y puede compararse con un velocímetro de los mercados financieros. Póngase en contacto con nosotros para obtener más información.

Abril de 2026

La renta variable rebotó con fuerza

La inflación general está aumentando, pero los principales bancos centrales mantuvieron sin cambios sus tipos de interés oficiales en abril.

Leer artículo

marzo de 2026

Marzo ha sido un mes difícil

La mayoría de las clases de activos cayeron, con las excepciones de los precios de la energía y el dólar estadounidense.

Leer artículo

Agosto de 2026

Los tipos de interés vuelven al foco a medida que los mercados alcanzan nuevos máximos

Agosto registró fuertes subidas de la renta variable, respaldadas por unos beneficios resilientes y una inflación estable, mientras que el alza del petróleo, las tensiones geopolíticas y unos tipos de interés a largo plazo más altos introdujeron nuevos riesgos.

Leer artículo