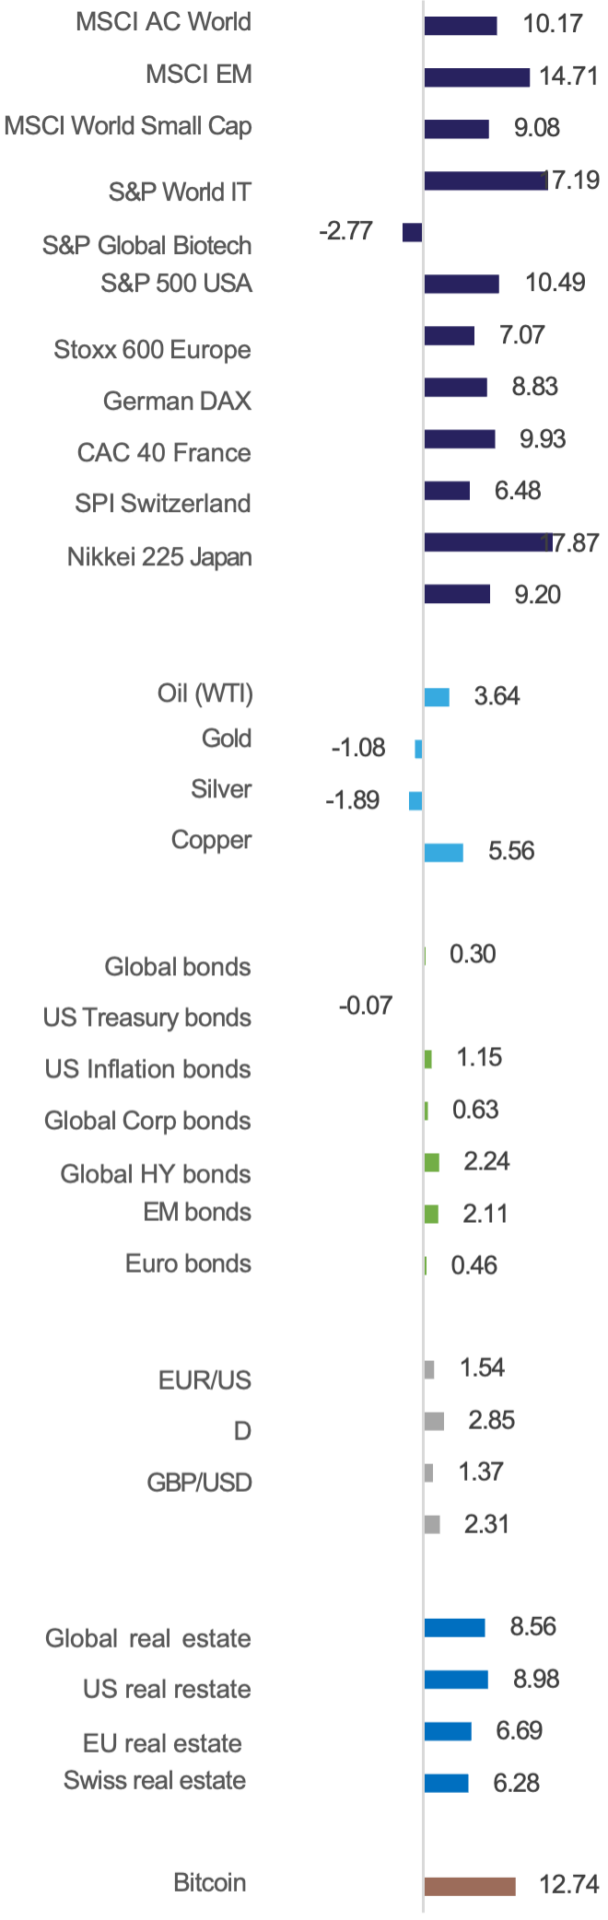


Si el 1 de abril nos hubieran dicho que la renta variable ofrecería una rentabilidad del 10 % en el mes, la propuesta habría sonado a broma del Día de los Inocentes. Y más aún teniendo en cuenta las persistentes tensiones geopolíticas en Oriente Medio y un entorno macroeconómico progresivamente más incierto. No obstante, los mercados financieros registraron en abril ganancias sólidas y generalizadas, lideradas por los Mercados Emergentes, Japón y el sector tecnológico.
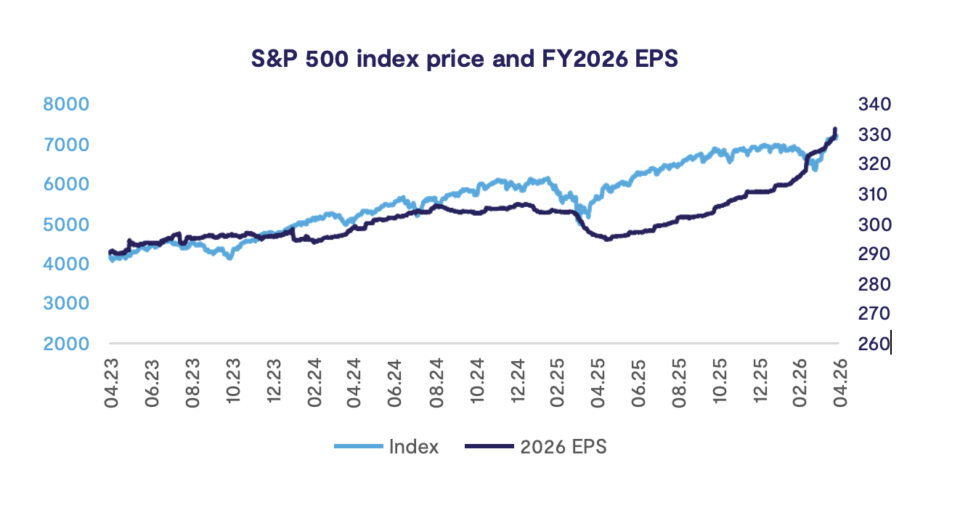
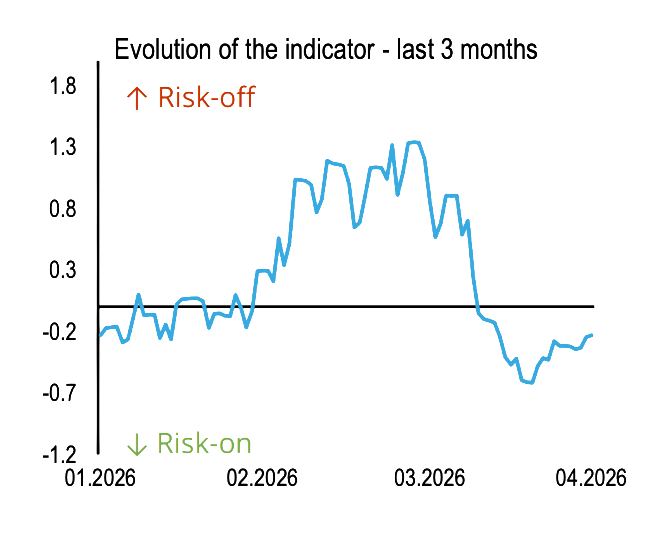
El rebote del 10 % de la renta variable estadounidense (S&P 500), que llevó al índice por encima de sus máximos históricos de enero de 2026, ha sido notable, si no desconcertante. En el plazo de tres semanas, el mercado pasó de condiciones de sobreventa a sobrecompra. El sentimiento de los inversores cambió rápidamente de un pesimismo extremo a un optimismo marcado, y el VIX descendió a niveles más normalizados, en torno al 18 %.
En línea con episodios recientes de tensión financiera, los mercados entraron en una trayectoria alcista sostenida una vez que se disipó el pico de miedo. El anuncio y las posteriores prórrogas de un alto el fuego, junto con las perspectivas de negociaciones de paz, permitieron a los inversores volver a centrarse en los fundamentales corporativos. Con aproximadamente el 60 % de las compañías del índice S&P 500 habiendo presentado resultados, el crecimiento de los beneficios se sitúa en un sólido 30 %. El comportamiento ha sido especialmente fuerte entre los componentes de gran capitalización, en particular en los sectores de Tecnología y Comunicación, lo que sugiere una renovada confianza en la temática de la IA. Mientras tanto, la actividad económica se ha mantenido resiliente pese a los elevados precios del petróleo: los PMI siguen señalando expansión, el crecimiento del PIB de EE. UU. alcanzó el 2,0 % intertrimestral en el 1T, y los principales bancos centrales han mantenido estables sus tipos oficiales.
Dicho esto, el optimismo actual del mercado parece infravalorar el posible impacto macroeconómico del shock energético en curso. Es probable que tanto la inflación general como la subyacente sigan aumentando en los próximos meses, mientras que se espera una desaceleración del crecimiento. Es importante destacar que la disrupción va más allá de los mercados energéticos. Las restricciones y el aumento de costes de insumos como el helio, la urea y el ácido sulfúrico están afectando a las cadenas de suministro globales. Es probable que la producción agrícola se vea perjudicada por el encarecimiento de los fertilizantes durante la temporada de siembra, lo que implica presión al alza sobre los precios de los alimentos. En los mercados energéticos, ya se observan señales tempranas de tensión a través de racionamientos localizados de gasolina, tarifas aéreas mucho más altas y cancelaciones de vuelos.
La duración del cierre del estrecho de Ormuz sigue siendo la variable clave. Cuanto más persista la disrupción, más acusado será el impacto sobre la demanda global y la actividad económica. El consenso actual, incluidas las proyecciones del FMI, ya refleja expectativas de crecimiento más débiles. Los riesgos siguen sesgados al alza para la inflación y a la baja para el crecimiento. Si bien mantenemos la exposición a la trayectoria alcista de los mercados de renta variable, debemos reconocer que la crisis energética —considerada ampliamente sin precedentes por los expertos— puede conllevar importantes repercusiones económicas que parecen estar insuficientemente descontadas.