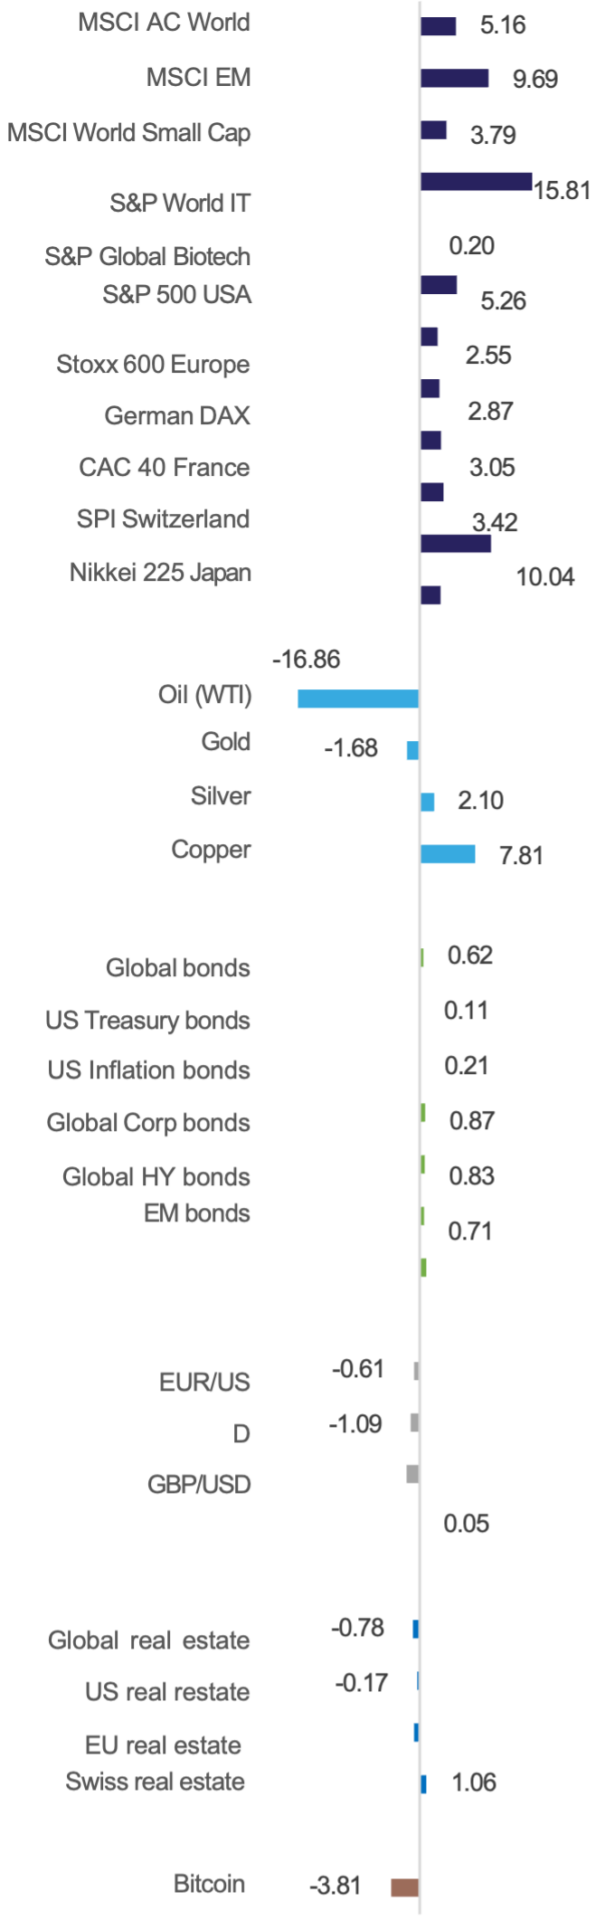


Mayo marcó el regreso de los motores de rentabilidad de 2025. La renta variable tecnológica lideró el
repunte, registrando una ganancia del 15,8 % en el mes, impulsada principalmente por los semiconductores (+25,5 %). El crecimiento y los valores cíclicos repuntaron junto con un tema de IA que lo abarca todo y que actualmente es la narrativa dominante del mercado, mientras que los bonos se quedaron rezagados en medio de una inflación acelerada y rendimientos a largo plazo volátiles.
Tras un rendimiento moderado desde el cuarto trimestre de 2025, la tecnología —y los semiconductores en particular— comenzaron a superar el rendimiento desde principios de abril y experimentaron una demanda renovada en mayo. La IA es el principal catalizador, atrayendo capital de los inversores a empresas con exposición directa o en cascada a los ingresos de la IA. El índice de semiconductores de Filadelfia (SOX) ha subido un 81 % en lo que va de año, su mejor comienzo de año desde 1999. Los valores de software que antes se consideraban posibles perdedores de la IA —una posición que nosotros rebatimos— participaron en el repunte de finales de mes y terminaron mayo con una subida de aproximadamente el 20 %, aunque siguen en negativo en el año.
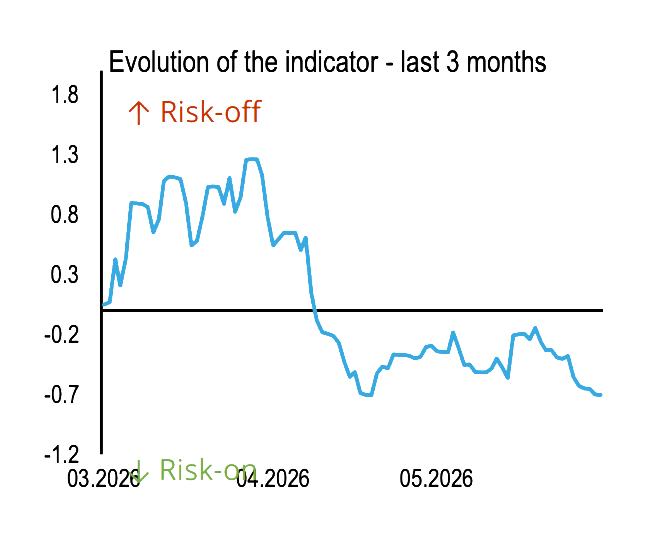
La rápida amplitud y velocidad del repunte han reavivado la preocupación por el exceso financiero
dado el contexto macroeconómico y geopolítico. Los múltiplos de valoración se han expandido rápidamente en un patrón de «melt-up» que se asemeja a una dinámica FOMO (miedo a perderse algo). Nos sorprende que la mayoría de los participantes del mercado desestimen el impacto potencial de una interrupción energética sin precedentes debido al cierre del estrecho de Ormuz. Con el VIX bajo en el 15,3 % y nuestro indicador de riesgo de nuevo en territorio negativo, los signos de complacencia son cada vez más evidentes. Esto no implica una corrección inminente —los mercados pueden seguir avanzando—, pero las valoraciones de la renta variable son más vulnerables a una sorpresa adversa a medida que se acerca el verano.
El contexto macroeconómico sigue siendo favorable. Los PMI manufactureros están cómodamente por encima de 50 y con tendencia al alza, ayudados por políticas fiscales acomodaticias e inversiones relacionadas con la IA. Las condiciones financieras son laxas y el sólido impulso económico anterior a la guerra parece intacto, lo que sustenta la renta variable. El principal riesgo macroeconómico es la aceleración de la inflación: las últimas cifras principales se sitúan en el 3,8 % en EE. UU. y el 3,0 % en la UE. Los futuros de la eurozona implican aproximadamente 2,5 subidas del BCE hasta finales de 2026, lo que implica que el BCE está dispuesto a luchar contra la aceleración de la inflación. Por otro lado, los mercados de futuros de EE. UU. muestran menos convicción para las subidas de la Fed en 2026, lo que refleja la posición del nuevo presidente de la Fed, Kevin Warsh, sobre los tipos de interés y la inflación. Esta incertidumbre política está contribuyendo a la volatilidad del mercado de bonos: el rendimiento del bono estadounidense a 10 años alcanzó un máximo del 4,66 % antes de situarse cerca del 4,43 %, mientras que se mantiene en una tendencia alcista. Seguimos considerando que los rendimientos a largo plazo tienen un riesgo al alza y, por lo tanto, mantenemos una postura de infraponderación y duración corta en bonos dentro de las asignaciones multiactivos.
En resumen, el rendimiento de mayo estuvo impulsado por la tecnología de renta variable con una contribución limitada de los bonos. Reconocemos los riesgos para la renta variable, pero, dado el contexto macroeconómico favorable y los flujos continuos impulsados por la IA, por ahora seguimos totalmente invertidos.