Se abre en una pestaña nueva

Septiembre de 2026

Aumento de los tipos de interés y volatilidad del mercado

Descargar como PDF

1

En septiembre, la Fed, el BCE y el BoJ subieron los tipos de interés oficiales; el BNS se mantuvo estable.

2

Los precios de la energía aumentaron, elevando las expectativas de inflación. No obstante, las acciones del sector energético registraron rendimientos negativos, presionadas por la supuesta amenaza del presidente Trump de prohibir las exportaciones de diésel.

3

Los datos económicos de EE. UU. sorprendieron al alza, confirmando la resiliencia económica.

4

Todos los sectores de renta variable cayeron, excepto las industrias relacionadas con la IA. Los índices generales cerraron prácticamente planos; la dispersión se mantuvo elevada.

Escrito por Gilles Prince
Chief Investment Officer

Expertos en lo que hacemos

El mes pasado

Tras el receso estival, septiembre resultó ser un mes difícil para la mayoría de las clases de activos. Prevalecieron la dispersión y la volatilidad, y el sector tecnológico volvió a ofrecer el único refugio significativo.

La narrativa del mercado se ha centrado en los tipos de interés desde finales del verano. Los rendimientos de la deuda soberana a largo plazo subieron bruscamente en septiembre, y el rendimiento del Tesoro estadounidense a 10 años aumentó del 4,75 % al 5,28 %. El movimiento fue global y, en algunos casos, preocupante dada la dinámica fiscal local. En Francia, el rendimiento del OAT a 10 años alcanzó el 4,85 %, ampliando el diferencial sobre el Bund alemán a 10 años hasta unos 130 puntos básicos, niveles no vistos desde la crisis de deuda soberana de la eurozona de 2012. En este entorno, los índices de bonos generales cayeron aproximadamente un 2 % en el mes y solo son ligeramente positivos en lo que va de año, mientras siguen bajo presión.

Las publicaciones de datos macroeconómicos respaldaron en general la tesis de una economía resiliente. El PIB trimestral de EE. UU. sorprendió al alza con un 2,2 %, mientras que los PMI tanto de manufacturas como de servicios avanzaron cómodamente hacia territorio de expansión en septiembre. En cuanto a la inflación, el índice de precios PCE, el indicador preferido de la Fed, bajó 0,3 puntos porcentuales hasta el 3 %. Sin embargo, esta aparente mejora fue en gran medida metodológica: la Oficina de Análisis Económico revisó su enfoque de cálculo en su revisión anual, con un impacto estimado de -0,3 puntos porcentuales, lo que implica que las presiones inflacionistas subyacentes no se han aliviado materialmente.

Los índices bursátiles también sufrieron, y la mayoría terminó el mes a la baja o planos. Los índices de referencia con mayor concentración tecnológica, como el S&P 500 y el MSCI Emerging Markets Index, se mantuvieron prácticamente planos, ya que la tecnología y los servicios de comunicación fueron los únicos sectores que registraron rendimientos positivos en septiembre. La dispersión fue elevada, y los sectores con mayor apalancamiento fueron los que peor se comportaron ante los tipos más altos. En Europa, la situación política y fiscal de Francia lastró la renta variable local, y el CAC 40 se sitúa ahora en negativo en lo que va de año.

El oro perdió casi todas sus ganancias de agosto, presionado por el fortalecimiento del dólar estadounidense y unos tipos reales más altos. No obstante, seguimos considerando que el trasfondo fundamental es favorable a medio plazo. El bitcóin se percibe cada vez más como una alternativa a los bonos y las acciones, y su repunte continúa; en septiembre, fue una de las pocas clases de activos con rendimientos positivos, ofreciendo una diversificación bienvenida. El petróleo y los destilados avanzaron durante el mes, pero retrocedieron desde sus máximos recientes, ya que los informes no confirmados sobre una posible prohibición de las exportaciones de diésel en EE. UU. bajo la presidencia de Trump introdujeron una volatilidad adicional.

La elevada incertidumbre política y geopolítica, combinada con movimientos significativos en los principales motores del mercado, ha nublado la visibilidad de los inversores. Mantenemos nuestra postura actual de asignación de activos: preferencia por la tecnología en la renta variable y por la duración corta en la renta fija.
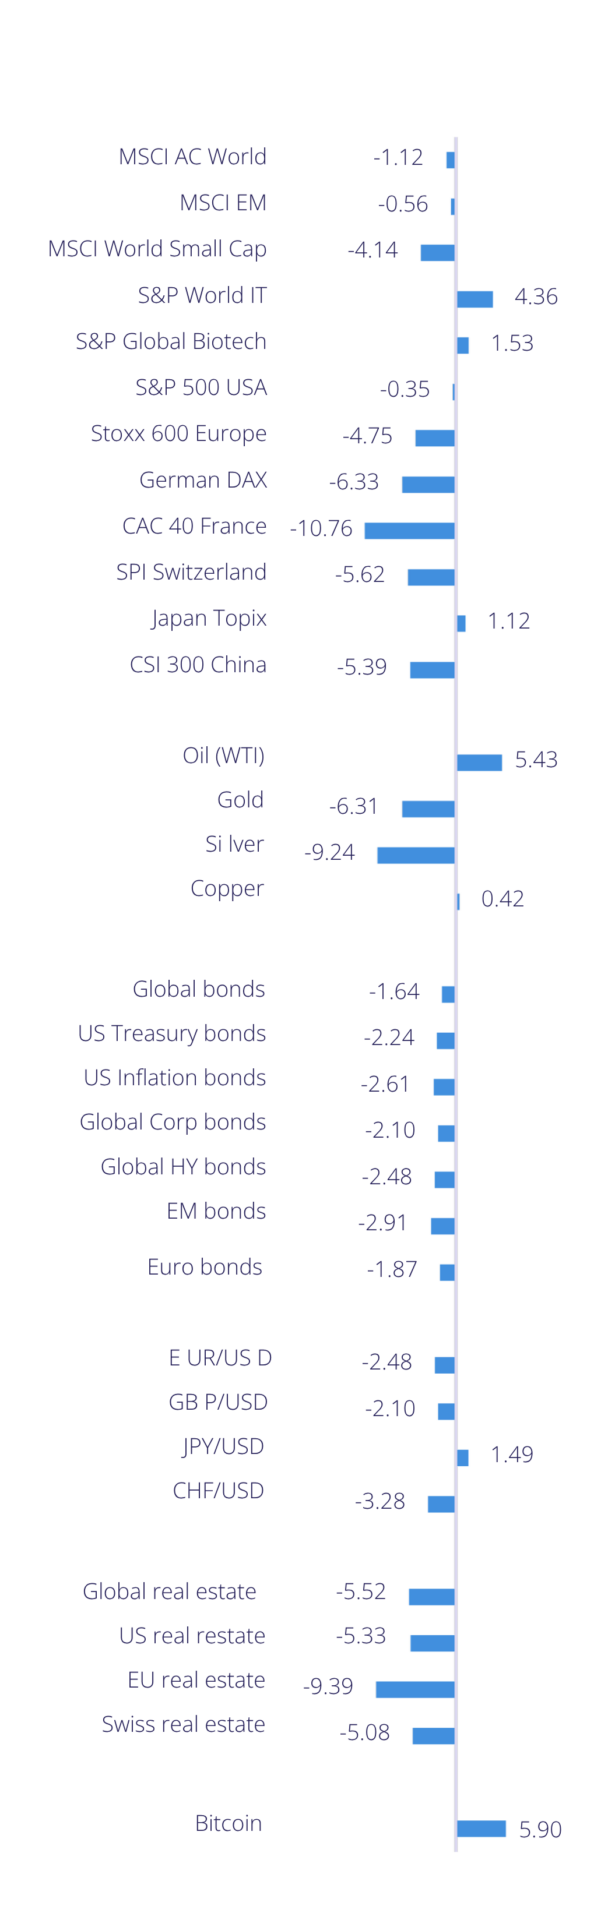
Cuadro de mando

(En %, USD)

Rendimientos mensuales

Expertos en lo que hacemos

Perspectivas

¿Están los tipos de interés fuera de control?

El aumento de los tipos de interés a largo plazo observado desde principios de año se aceleró en septiembre. Los rendimientos de los bonos con vencimientos largos subieron significativamente en Estados Unidos, Canadá, Francia, el Reino Unido, Alemania, Japón e incluso Suiza. Los mercados de bonos, especialmente los activos de larga duración, están bajo presión, mientras que el índice de volatilidad implícita de los tipos de interés (MOVE) ha subido por encima del 100 %, un nivel no visto desde marzo. Hasta la fecha, el aumento de la volatilidad de los tipos de interés ha tenido un efecto de contagio limitado en otras clases de activos, como las acciones, ya que la volatilidad implícita del mercado de renta variable (VIX) se mantiene cerca de sus mínimos. Sin embargo, como se ha observado repetidamente en los últimos años, hay un punto en el que el nivel y el ritmo de subida de los tipos de interés pueden inquietar a los inversores en renta variable.

Varios factores pueden explicar este aumento significativo de los tipos. El más citado es la situación fiscal y la carga de la deuda de los Estados Unidos. La deuda del país, de 40 billones de USD, y el déficit fiscal del 5,8 % suscitan preocupación ante el presupuesto federal de 2027, que aún no se ha aprobado y es poco probable que reduzca el déficit de forma sustancial. Políticamente, esta puede ser la última oportunidad de los republicanos para aprobar un presupuesto antes de perder su mayoría en el Congreso. En general, los inversores parecen creer que no se les compensa suficientemente por asumir este riesgo de crédito a largo plazo.

El aumento de los rendimientos también se ve respaldado por una actividad económica resiliente. Los datos recientes del PIB y del PMI manufacturero destacan la fortaleza de la economía estadounidense a pesar de los choques energéticos y de la cadena de suministro provocados por la guerra en Irán. Con un crecimiento económico nominal del 6,3 %, un rendimiento del 5,2 % en los bonos del Tesoro estadounidense a 10 años no parece excesivo e incluso podría tener margen para seguir subiendo.

Los mayores precios de la energía también han contribuido al aumento de las expectativas de inflación y se citan con frecuencia como otra causa de los tipos de interés más altos. Sin embargo, las expectativas de inflación a largo plazo permanecen relativamente bien ancladas en torno al 2,5 %, ya que los inversores siguen creyendo en la capacidad de los bancos centrales para combatir la inflación con decisión. Esto debería limitar el riesgo de una subida desordenada de los tipos de interés y podría proporcionar un límite superior.

Por último, los bonos soberanos se enfrentan a la competencia de emisores corporativos solventes que ofrecen rendimientos más altos, como los «hyperscalers». La emisión de bonos corporativos ha sido sustancial en 2026, y la fuerte demanda ha permitido al mercado absorber esta oferta, potencialmente a expensas de la demanda de bonos del Tesoro de EE. UU. Además, los bancos centrales extranjeros continúan diversificando sus activos de reserva, sustituyendo los bonos del Tesoro de EE. UU. por activos como el oro. Esta tendencia se ha acelerado desde febrero, cuando comenzó la guerra en Irán. Por el contrario, algunas jurisdicciones donde se domicilian muchos fondos de cobertura, como las Islas Caimán, las Bermudas o el Reino Unido, han aumentado recientemente sus tenencias de bonos del Tesoro de EE. UU. Es probable que la sustitución de las «manos fuertes» por inversores de dinero rápido genere una volatilidad adicional.

Lamentablemente, la Reserva Federal tiene una influencia limitada sobre los tipos de interés a largo plazo. Por ejemplo, la única forma de reducir los rendimientos de los bonos estadounidenses a largo plazo sería frenar el crecimiento económico mediante un aumento significativo de su tipo de interés oficial. Dado el actual entorno económico y político de EE. UU., creemos que es poco probable que se inicie un nuevo ciclo de endurecimiento. No obstante, no creemos que los tipos de interés a largo plazo vayan a subir rápidamente hasta niveles excesivamente altos. El impulso y la volatilidad podrían elevar los rendimientos hacia finales de año, pero esperamos que el ajuste siga siendo ordenado. Cabe señalar que, en algún momento, los mayores rendimientos deberían atraer naturalmente a los inversores en bonos una vez que consideren que la compensación es suficiente para los riesgos implicados. Se acerca el momento de que los inversores reconsideren los bonos de larga duración; sin embargo, en nuestra opinión, aún es demasiado pronto.

Indicador de Riesgo

El indicador de riesgo de Bluebox entró en territorio de tensión hacia finales de mes. La situación en Oriente Medio, el encarecimiento de la energía o las rápidas subidas de los tipos de interés están elevando el riesgo de mercado y de crédito. Cabe destacar que el riesgo de sentimiento también ha aumentado, mientras que el riesgo de liquidez se mantiene en niveles medios. Nuestra estrategia basada en el riesgo inició un desapalancamiento hacia finales de mes.

El Indicador de Riesgo Global de BlueBox resume 20 variables de mercado, como volatilidades implícitas, correlaciones implícitas o diferenciales de crédito, en un índice normalizado. Un número positivo indica un nivel de riesgo superior a la media, es decir, estrés de mercado. Los niveles bajos son indicadores de mercados con un comportamiento normal, mientras que las lecturas fuertemente negativas (<-1) corresponden a la complacencia del mercado. El indicador es global y puede compararse con un velocímetro de los mercados financieros. Póngase en contacto con nosotros para obtener más información.

Abril de 2026

La renta variable rebotó con fuerza

La inflación general está aumentando, pero los principales bancos centrales mantuvieron sin cambios sus tipos de interés oficiales en abril.

Leer artículo

marzo de 2026

Marzo ha sido un mes difícil

La mayoría de las clases de activos cayeron, con las excepciones de los precios de la energía y el dólar estadounidense.

Leer artículo

junio de 2026

¿Fue «vender en mayo» un acierto al final?

Los mercados globales hicieron una pausa mientras el liderazgo de la IA cambiaba, la inflación se mantenía elevada y la diversificación se volvía más crítica.

Leer artículo