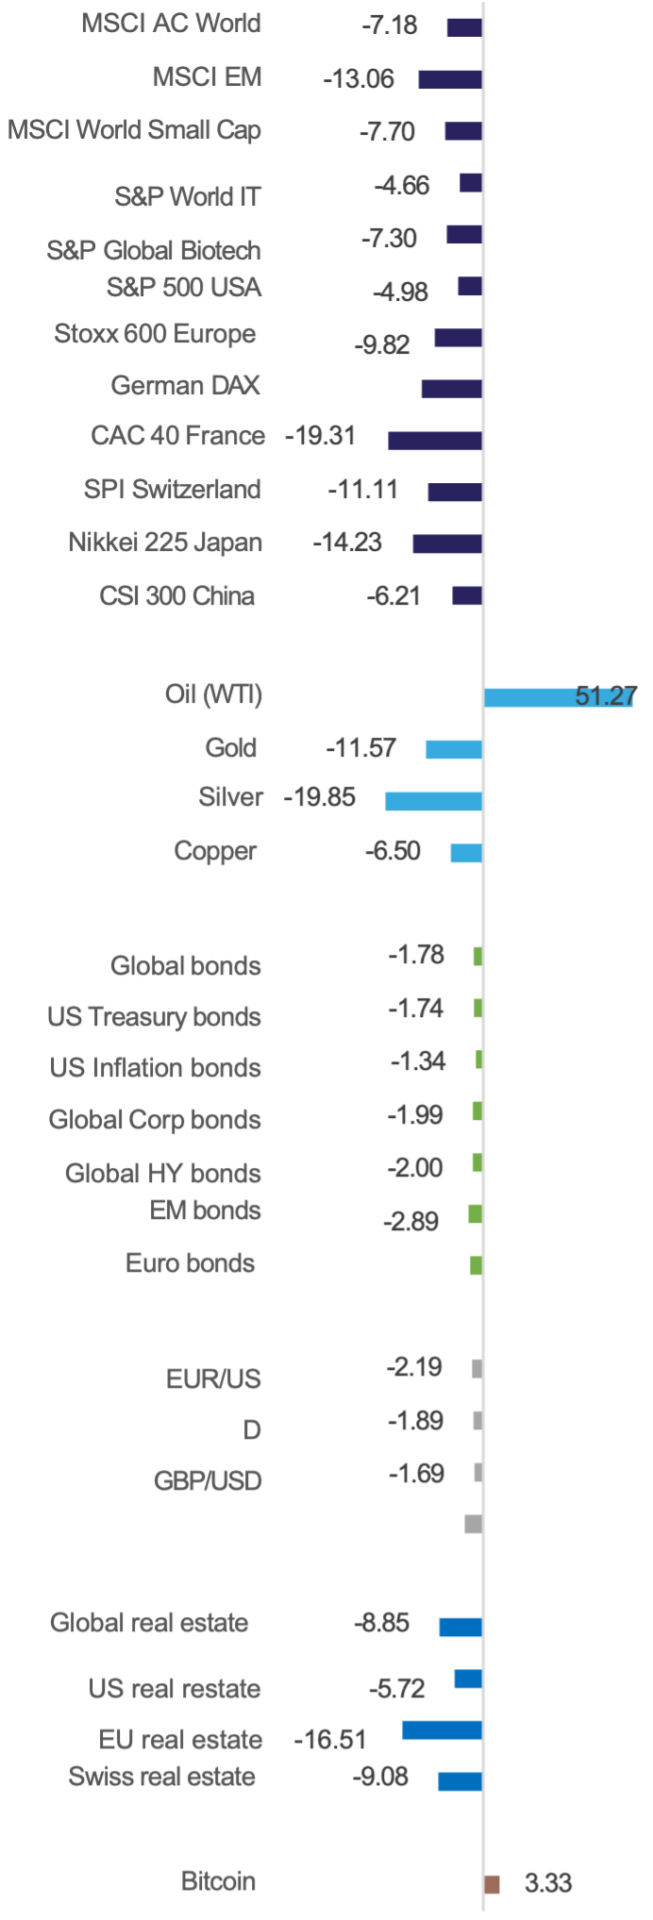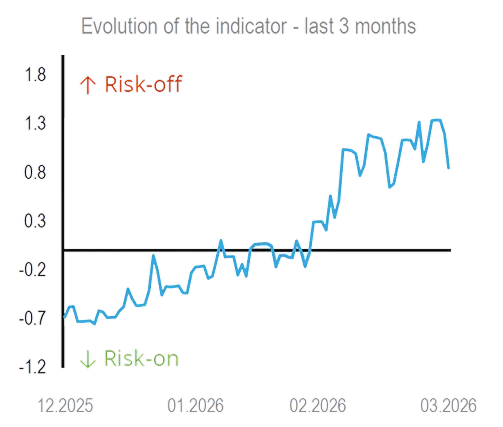


Marzo ha sido un mes difícil para los mercados financieros. La mayoría de las clases de activos cayeron, con las excepciones de los precios de la energía y el dólar estadounidense. Tras dos meses de apertura sólidos, marzo empujó a la mayoría de los índices financieros a terreno negativo para 2026.
El conflicto en curso en Oriente Medio, incluidos los daños a infraestructuras energéticas clave y el cierre del estrecho de Ormuz, ha impulsado los precios del petróleo y del gas natural a niveles no vistos desde el inicio de la guerra en Ucrania. A medida que la confrontación ha pasado de ser una operación militar corta a un conflicto prolongado, los inversores están reevaluando las consecuencias económicas de unos costes energéticos persistentemente más altos. Las expectativas de inflación están aumentando, y algunos economistas proyectan ahora que la inflación general en EE. UU. podría acercarse al 4 %. En consecuencia, los participantes del mercado han ajustado sus expectativas de política monetaria, pasando de los recortes de tipos a la posibilidad de un mayor endurecimiento.
Como es habitual en las crisis de oferta, es probable que el efecto sobre el crecimiento mundial sea negativo, un riesgo que no debe subestimarse. Los mercados financieros se encuentran actualmente en una primera fase de ajuste, que incorpora una mayor incertidumbre sobre la duración de la guerra y su impacto macroeconómico más amplio. Los rendimientos están subiendo, los diferenciales de crédito se amplían y las volatilidades implícitas aumentan. Los inversores están recogiendo beneficios en el oro y, en menor medida, en la renta variable, mientras mantienen niveles más altos de efectivo hasta que surjan tendencias más claras. Respaldada por un dólar estadounidense más fuerte, la renta variable de EE. UU. sigue superando a sus homólogos mundiales. El sector tecnológico, que había tenido un comportamiento inferior al del mercado en los últimos seis meses, ha mostrado una resistencia relativa desde que comenzó el conflicto. El bitcóin también ha avanzado cerca de un 4 % en marzo. Una vez más, el patrón de «vender primero, preguntar después» ha pesado más sobre las posiciones más saturadas.
Al igual que en 2022, aunque a menor escala, tanto los bonos como las acciones han corregido simultáneamente. La combinación del aumento de los riesgos de inflación y la ralentización del crecimiento ha presionado a ambas clases de activos, lo que ha dado lugar a rendimientos negativos para muchas carteras multiactivo. La creación de carteras resilientes capaces de ofrecer un rendimiento sostenido y limitar al mismo tiempo las pérdidas sigue siendo un reto complejo. En marzo, la renta fija de alta calidad a corto plazo y las opciones de venta oportunas sobre índices bursátiles ayudaron a amortiguar las pérdidas, pero no compensaron los descensos en la renta variable, el crédito y el oro. Algunos futuros gestionados y estrategias alternativas ofrecieron un rendimiento positivo, aunque la selección de gestores sigue siendo fundamental para el éxito.
La historia sugiere que los inversores deben evitar reaccionar de forma exagerada en periodos de tensión en los mercados. Por el contrario, los inversores a largo plazo suelen encontrar oportunidades cuando el sentimiento alcanza un pesimismo extremo. De cara al futuro, seguimos viendo un renovado potencial a largo plazo en los temas de energías alternativas y electrificación, mientras que los bonos de alto rendimiento parecen atractivos dado su mayor rendimiento.