Abril de 2026

La renta variable rebotó con fuerza

Descargar como PDF

1

La renta variable rebotó con fuerza y alcanzó nuevos máximos históricos durante el mes.

2

La inflación general está aumentando, pero los principales bancos centrales mantuvieron sin cambios sus tipos de interés oficiales en abril.

3

La temporada de resultados del 1T está sorprendiendo positivamente, con un sólido crecimiento de las ventas y de los beneficios.

4

El petróleo ha alcanzado su precio más alto desde que comenzó el conflicto. El estrecho de Ormuz sigue cerrado (en el momento de redactar estas líneas).

Escrito por Gilles Prince
Director de Inversiones

Expertos en lo que hacemos

El mes pasado

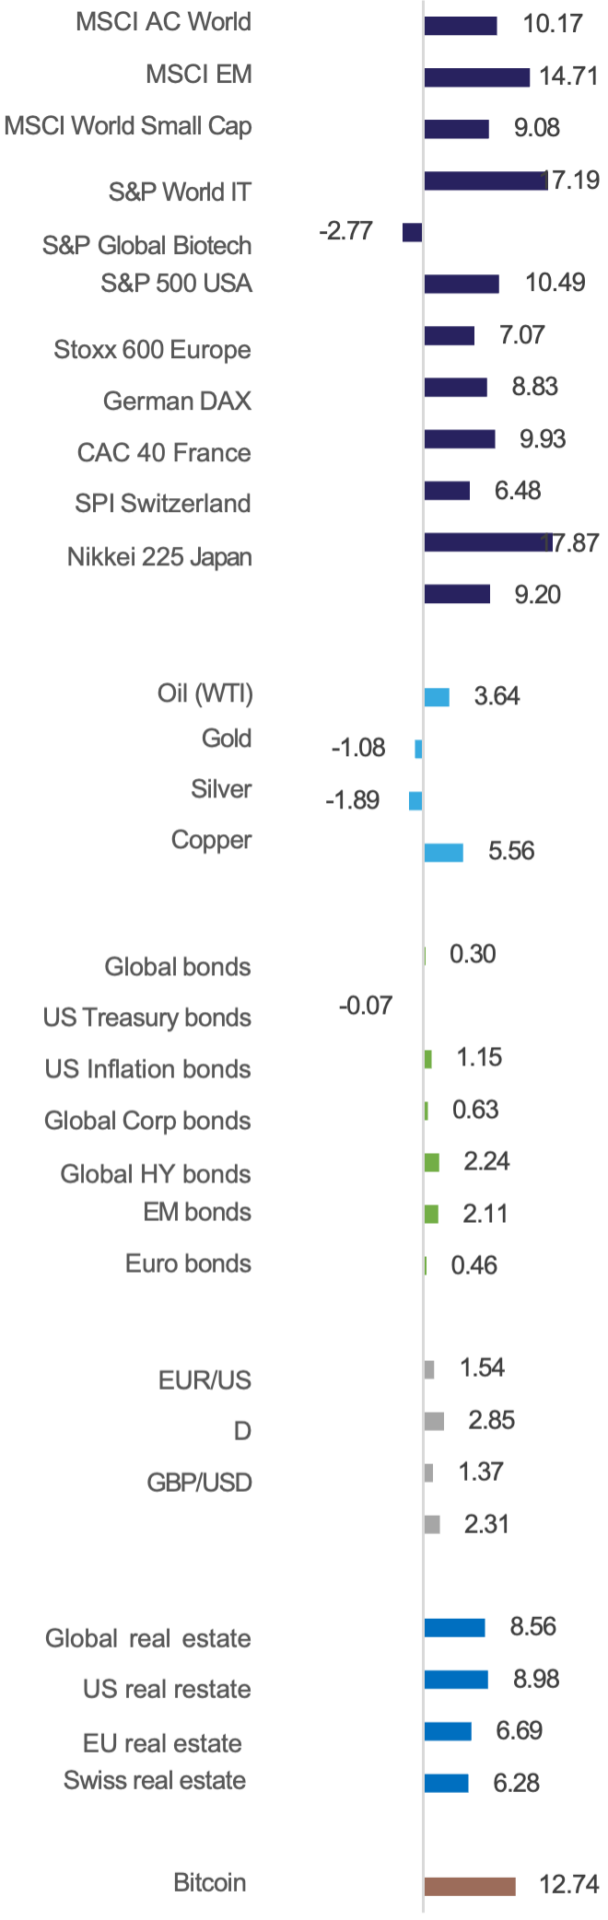
Si el 1 de abril nos hubieran dicho que la renta variable ofrecería una rentabilidad del 10 % en el mes, la propuesta habría sonado a broma del Día de los Inocentes. Y más aún teniendo en cuenta las persistentes tensiones geopolíticas en Oriente Medio y un entorno macroeconómico progresivamente más incierto. No obstante, los mercados financieros registraron en abril ganancias sólidas y generalizadas, lideradas por los Mercados Emergentes, Japón y el sector tecnológico.

El rebote del 10 % de la renta variable estadounidense (S&P 500), que llevó al índice por encima de sus máximos históricos de enero de 2026, ha sido notable, si no desconcertante. En el plazo de tres semanas, el mercado pasó de condiciones de sobreventa a sobrecompra. El sentimiento de los inversores cambió rápidamente de un pesimismo extremo a un optimismo marcado, y el VIX descendió a niveles más normalizados, en torno al 18 %.

En línea con episodios recientes de tensión financiera, los mercados entraron en una trayectoria alcista sostenida una vez que se disipó el pico de miedo. El anuncio y las posteriores prórrogas de un alto el fuego, junto con las perspectivas de negociaciones de paz, permitieron a los inversores volver a centrarse en los fundamentales corporativos. Con aproximadamente el 60 % de las compañías del índice S&P 500 habiendo presentado resultados, el crecimiento de los beneficios se sitúa en un sólido 30 %. El comportamiento ha sido especialmente fuerte entre los componentes de gran capitalización, en particular en los sectores de Tecnología y Comunicación, lo que sugiere una renovada confianza en la temática de la IA. Mientras tanto, la actividad económica se ha mantenido resiliente pese a los elevados precios del petróleo: los PMI siguen señalando expansión, el crecimiento del PIB de EE. UU. alcanzó el 2,0 % intertrimestral en el 1T, y los principales bancos centrales han mantenido estables sus tipos oficiales.

Dicho esto, el optimismo actual del mercado parece infravalorar el posible impacto macroeconómico del shock energético en curso. Es probable que tanto la inflación general como la subyacente sigan aumentando en los próximos meses, mientras que se espera una desaceleración del crecimiento. Es importante destacar que la disrupción va más allá de los mercados energéticos. Las restricciones y el aumento de costes de insumos como el helio, la urea y el ácido sulfúrico están afectando a las cadenas de suministro globales. Es probable que la producción agrícola se vea perjudicada por el encarecimiento de los fertilizantes durante la temporada de siembra, lo que implica presión al alza sobre los precios de los alimentos. En los mercados energéticos, ya se observan señales tempranas de tensión a través de racionamientos localizados de gasolina, tarifas aéreas mucho más altas y cancelaciones de vuelos.

La duración del cierre del estrecho de Ormuz sigue siendo la variable clave. Cuanto más persista la disrupción, más acusado será el impacto sobre la demanda global y la actividad económica. El consenso actual, incluidas las proyecciones del FMI, ya refleja expectativas de crecimiento más débiles. Los riesgos siguen sesgados al alza para la inflación y a la baja para el crecimiento. Si bien mantenemos la exposición a la trayectoria alcista de los mercados de renta variable, debemos reconocer que la crisis energética —considerada ampliamente sin precedentes por los expertos— puede conllevar importantes repercusiones económicas que parecen estar insuficientemente descontadas.
Cuadro de mando

(En %, USD)

Rendimientos mensuales

Expertos en lo que hacemos

Perspectivas

*]:pointer-events-auto R6Vx5W_threadScrollVars scroll-mb-[calc(var(–scroll-root-safe-area-inset-bottom,0px)+var(–thread-response-height))] scroll-mt-[calc(var(–header-height)+min(200px,max(70px,20svh)))]» dir=»auto» data-turn-id=»request-WEB:228eec5d-2bc4-4d85-962e-6045f6bf7d81-1″ data-turn-id-container=»request-WEB:228eec5d-2bc4-4d85-962e-6045f6bf7d81-1″ data-testid=»conversation-turn-4″ data-turn=»assistant»>

Una vez más, todo gira en torno a Estados Unidos.

Desde comienzos de año, el consenso predominante ha sido infraponderar la renta variable estadounidense en favor de los mercados emergentes, Japón y otras exposiciones internacionales. Este posicionamiento estuvo impulsado por varios factores: preocupaciones por un exceso de inversión impulsado por la IA, señales de pérdida de liderazgo tecnológico desde el otoño de 2025 y múltiplos de valoración elevados. Además, los mercados anticipaban la continuación del debilitamiento del dólar estadounidense, ya que la Reserva Federal recortaría tipos en 2026 tras el nombramiento de un nuevo presidente, mientras que el aumento del déficit fiscal planteaba dudas sobre la sostenibilidad de la deuda pública de EE. UU.

El conflicto en curso en Irán y el consiguiente shock energético justifican una reevaluación de esta postura. La crisis ha puesto de manifiesto la vulnerabilidad de las economías muy dependientes de la energía y de los insumos de Oriente Medio. Es probable que estos países se enfrenten a una inflación más alta, un crecimiento más lento y mayores restricciones de oferta en comparación con economías menos intensivas en energía o exportadoras netas de energía. En este contexto, Estados Unidos, como exportador neto de petróleo, parece comparativamente más protegido. Esta resiliencia relativa probablemente respaldará expectativas de crecimiento relativo más sólidas y atraerá capital extranjero.

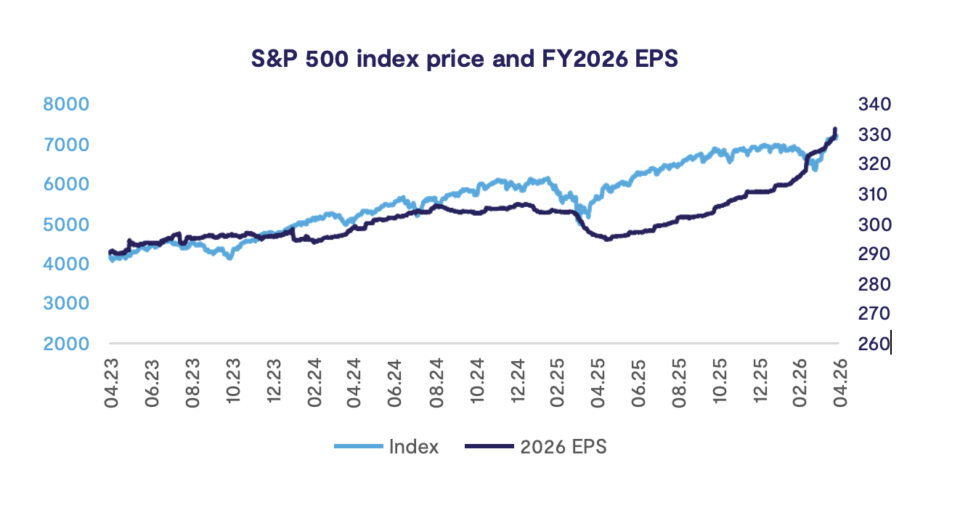
En segundo lugar, la temporada de resultados del primer trimestre en EE. UU. ha sido notablemente sólida, con un crecimiento agregado de los beneficios de aproximadamente el 30 % (hasta ahora) y sorpresas positivas generalizadas. El rendimiento ha estado liderado por la tecnología y por los Magnificent 7. Es importante destacar que los resultados de los hyperscalers y el mantenimiento de los compromisos de gasto de capital han tranquilizado a los inversores respecto a la sostenibilidad de la demanda impulsada por la IA. Para los inversores que buscan exposición a estas franquicias líderes y a un mayor impulso de beneficios, el mercado estadounidense sigue siendo el destino principal. Cabe destacar que las expectativas de beneficios a nivel de índice para el conjunto de 2026 se han revisado al alza desde el inicio del conflicto, reduciendo los múltiplos de valoración desde niveles previamente elevados (gráfico).

En tercer lugar, aunque las preocupaciones estructurales en torno al dólar estadounidense siguen siendo válidas, la dinámica a corto plazo parece más favorable. El crecimiento resiliente de EE. UU., las expectativas de tipos oficiales relativamente estables y la fortaleza de los beneficios corporativos sustentan la demanda de dólares. Aunque los tipos oficiales en el exterior podrían subir más rápidamente, una inflación contenida en EE. UU. debería sostener unos tipos reales relativamente más altos. A más largo plazo, sin embargo, el dólar podría enfrentarse a nuevos vientos en contra, en parte como consecuencia del actual entorno geopolítico.

A la luz de estos acontecimientos, nuestro comité de inversión ha reevaluado su asignación regional de renta variable. Aunque la preferencia por la renta variable internacional se mantiene, se ha moderado.

Indicador de Riesgo

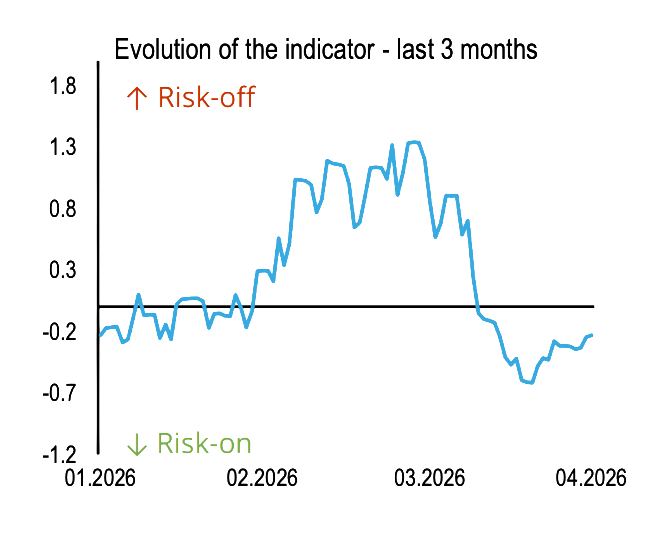
El indicador de riesgo de Bluebox siguió el aumento del sentimiento observado en los mercados de renta variable y volvió a niveles de “risk on”, antes de ajustarse hacia una lectura más neutral. Muestra que los mercados no están demasiado preocupados por la situación en Oriente Medio, o que los factores positivos están compensando plenamente los negativos. La lectura actual indica un nivel de riesgo normal para las carteras.

El Indicador de Riesgo Global de BlueBox resume 20 variables de mercado, como volatilidades implícitas, correlaciones implícitas o diferenciales de crédito, en un índice normalizado. Un número positivo indica un nivel de riesgo superior a la media, es decir, estrés de mercado. Los niveles bajos son indicadores de mercados con un comportamiento normal, mientras que las lecturas fuertemente negativas (<-1) corresponden a la complacencia del mercado. El indicador es global y puede compararse con un velocímetro de los mercados financieros. Póngase en contacto con nosotros para obtener más información.

marzo de 2026

Marzo ha sido un mes difícil

La mayoría de las clases de activos cayeron, con las excepciones de los precios de la energía y el dólar estadounidense.

Leer artículo

Agosto de 2026

Los tipos de interés vuelven al foco a medida que los mercados alcanzan nuevos máximos

Agosto registró fuertes subidas de la renta variable, respaldadas por unos beneficios resilientes y una inflación estable, mientras que el alza del petróleo, las tensiones geopolíticas y unos tipos de interés a largo plazo más altos introdujeron nuevos riesgos.

Leer artículo

junio de 2026

¿Fue «vender en mayo» un acierto al final?

Los mercados globales hicieron una pausa mientras el liderazgo de la IA cambiaba, la inflación se mantenía elevada y la diversificación se volvía más crítica.

Leer artículo