mayo de 2026

Mayo marcó el regreso de los motores de rentabilidad de 2025.

Descargar como PDF

1

La renta variable extendió su repunte de mayo, liderada por el sector tecnológico y los mercados emergentes asiáticos.

2

No parece inminente una resolución en el conflicto de Irán a pesar de las negociaciones en curso; el estrecho de Ormuz permanece cerrado. Los precios del petróleo se relajaron durante el mes ante la esperanza de un avance diplomático.

3

La inflación se está acelerando a nivel mundial, impulsada por los precios persistentemente altos de la energía.

4

Los tipos de interés están subiendo y muestran una mayor volatilidad, lo que se traduce en una rentabilidad moderada de los bonos.

Escrito por Gilles Prince
Director de Inversiones

Expertos en lo que hacemos

El mes pasado

Mayo marcó el regreso de los motores de rentabilidad de 2025. La renta variable tecnológica lideró el
repunte, registrando una ganancia del 15,8 % en el mes, impulsada principalmente por los semiconductores (+25,5 %). El crecimiento y los valores cíclicos repuntaron junto con un tema de IA que lo abarca todo y que actualmente es la narrativa dominante del mercado, mientras que los bonos se quedaron rezagados en medio de una inflación acelerada y rendimientos a largo plazo volátiles.

Tras un rendimiento moderado desde el cuarto trimestre de 2025, la tecnología —y los semiconductores en particular— comenzaron a superar el rendimiento desde principios de abril y experimentaron una demanda renovada en mayo. La IA es el principal catalizador, atrayendo capital de los inversores a empresas con exposición directa o en cascada a los ingresos de la IA. El índice de semiconductores de Filadelfia (SOX) ha subido un 81 % en lo que va de año, su mejor comienzo de año desde 1999. Los valores de software que antes se consideraban posibles perdedores de la IA —una posición que nosotros rebatimos— participaron en el repunte de finales de mes y terminaron mayo con una subida de aproximadamente el 20 %, aunque siguen en negativo en el año.

La rápida amplitud y velocidad del repunte han reavivado la preocupación por el exceso financiero
dado el contexto macroeconómico y geopolítico. Los múltiplos de valoración se han expandido rápidamente en un patrón de «melt-up» que se asemeja a una dinámica FOMO (miedo a perderse algo). Nos sorprende que la mayoría de los participantes del mercado desestimen el impacto potencial de una interrupción energética sin precedentes debido al cierre del estrecho de Ormuz. Con el VIX bajo en el 15,3 % y nuestro indicador de riesgo de nuevo en territorio negativo, los signos de complacencia son cada vez más evidentes. Esto no implica una corrección inminente —los mercados pueden seguir avanzando—, pero las valoraciones de la renta variable son más vulnerables a una sorpresa adversa a medida que se acerca el verano.

El contexto macroeconómico sigue siendo favorable. Los PMI manufactureros están cómodamente por encima de 50 y con tendencia al alza, ayudados por políticas fiscales acomodaticias e inversiones relacionadas con la IA. Las condiciones financieras son laxas y el sólido impulso económico anterior a la guerra parece intacto, lo que sustenta la renta variable. El principal riesgo macroeconómico es la aceleración de la inflación: las últimas cifras principales se sitúan en el 3,8 % en EE. UU. y el 3,0 % en la UE. Los futuros de la eurozona implican aproximadamente 2,5 subidas del BCE hasta finales de 2026, lo que implica que el BCE está dispuesto a luchar contra la aceleración de la inflación. Por otro lado, los mercados de futuros de EE. UU. muestran menos convicción para las subidas de la Fed en 2026, lo que refleja la posición del nuevo presidente de la Fed, Kevin Warsh, sobre los tipos de interés y la inflación. Esta incertidumbre política está contribuyendo a la volatilidad del mercado de bonos: el rendimiento del bono estadounidense a 10 años alcanzó un máximo del 4,66 % antes de situarse cerca del 4,43 %, mientras que se mantiene en una tendencia alcista. Seguimos considerando que los rendimientos a largo plazo tienen un riesgo al alza y, por lo tanto, mantenemos una postura de infraponderación y duración corta en bonos dentro de las asignaciones multiactivos.

En resumen, el rendimiento de mayo estuvo impulsado por la tecnología de renta variable con una contribución limitada de los bonos. Reconocemos los riesgos para la renta variable, pero, dado el contexto macroeconómico favorable y los flujos continuos impulsados por la IA, por ahora seguimos totalmente invertidos.
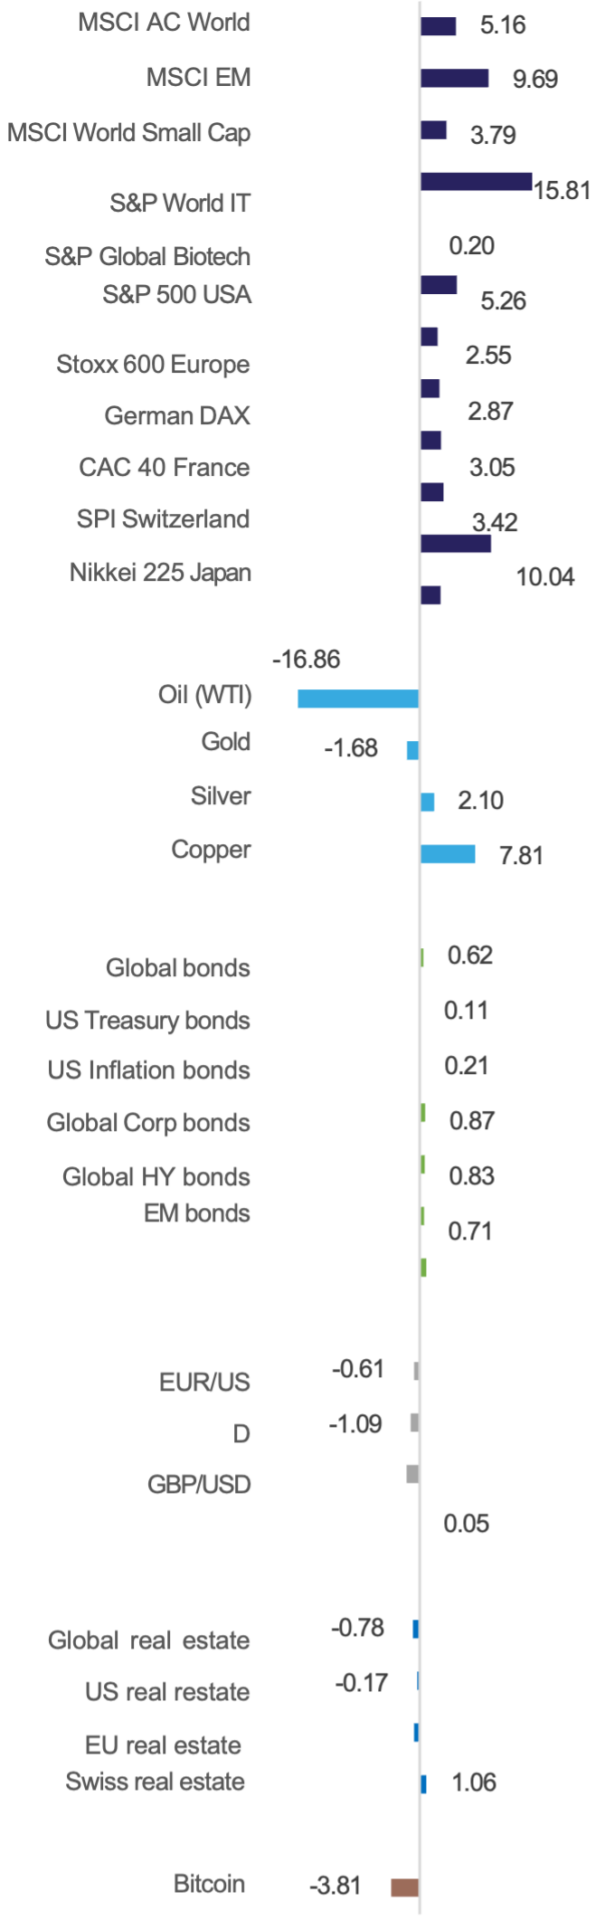
Cuadro de mando

(En %, USD)

Rendimientos mensuales

Expertos en lo que hacemos

Perspectivas

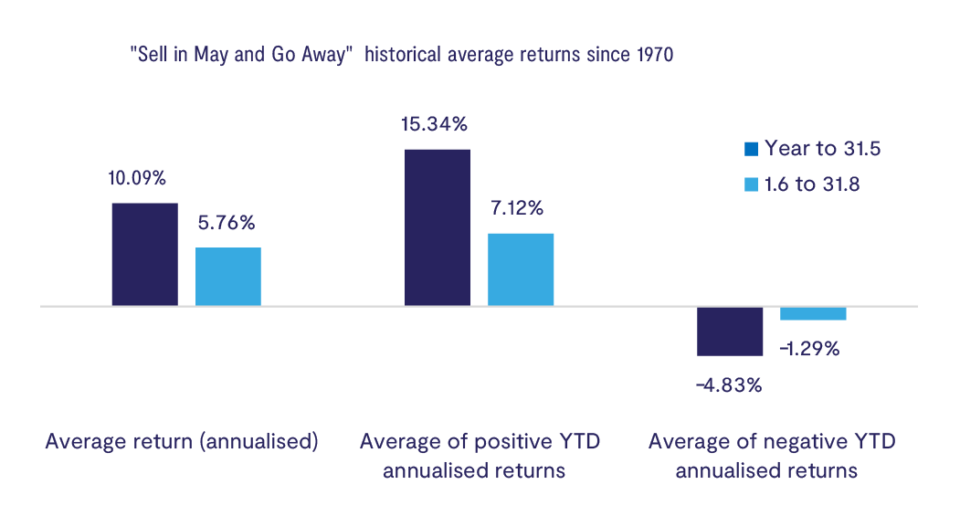
¿Vender en mayo y desaparecer o la tendencia es tu amiga?

Es un viejo adagio financiero que los inversores deberían «vender en mayo y desaparecer», lo que implica que es prudente materializar los beneficios antes del período estival. Los menores volúmenes de negociación en los meses de verano y los efectos estacionales relacionados son razones comúnmente citadas para esta práctica. Sin embargo, la evidencia histórica de rendimientos sistemáticamente negativos después de mayo es inconsistente. Aun así, invocar la sabiduría proverbial de la inversión rara vez está fuera de lugar, especialmente ahora, cuando los inversores están obteniendo ganancias considerables después de un fuerte 2025 y se enfrentan a dos escenarios divergentes.

Las fuerzas positivas que apoyan la renta variable incluyen un sólido contexto económico, abundante liquidez, ganancias corporativas resilientes e inversión de capital continua en toda la cadena de valor de la IA. En EE. UU., Europa y Japón, los indicadores adelantados y coincidentes siguen bien orientados; los PMI manufactureros están cómodamente por encima de 50 en la mayoría de las regiones. A pesar de los elevados precios de la energía, la demanda se ha mantenido y, hasta ahora, hay pocas pruebas de una interrupción económica importante.

En el lado negativo, el impacto energético sin precedentes ha renovado las presiones inflacionistas en todo el mundo. Los bancos centrales podrían tener que subir los tipos de interés oficiales para contener la inflación, lo que frenaría la demanda. El impacto será heterogéneo: algunas economías son exportadoras netas de energía, mientras que otras han reducido la intensidad del petróleo. Si el estrecho de Ormuz permanece cerrado, se recurrirá a las reservas estratégicas y es probable que se produzcan más racionamientos y aumentos de precios. Combinados con las subidas de tipos, estos acontecimientos podrían socavar el repunte de la renta variable y llevar a los inversores a reevaluar la resiliencia de la expansión.

En resumen, la renta variable se enfrenta actualmente a una dualidad: una tendencia envejecida pero aún acelerada que parece cada vez más vulnerable a una corrección, y un escenario macroeconómico que podría alterar materialmente la trayectoria de crecimiento, aunque partiendo de una base sólida. Por ahora,
«la tendencia es tu amiga» parece prevalecer entre los participantes del mercado. No obstante,
los inversores con liquidez disponible deben actuar con cautela y considerar un despliegue por fases durante el verano para aprovechar posibles desajustes.

Probamos la estrategia de «vender en mayo» comparando los rendimientos del S&P 500 en lo que va de año hasta finales de mayo desde 1970 con los rendimientos de junio a agosto. Lo hicimos para todos los rendimientos positivos y negativos en lo que va de año. Nuestro objetivo era determinar si un fuerte comienzo de año hasta mayo va seguido históricamente de rendimientos negativos en verano. La respuesta corta es no: un comienzo fuerte no predice de forma fiable un verano negativo. Dicho esto, los rendimientos medios de verano han sido más bajos, lo que refleja una mezcla de persistencia de la tendencia y reversión a la media. En igualdad de condiciones, una regla general de «vender en mayo» no parece ser una estrategia sólida.

Indicador de Riesgo

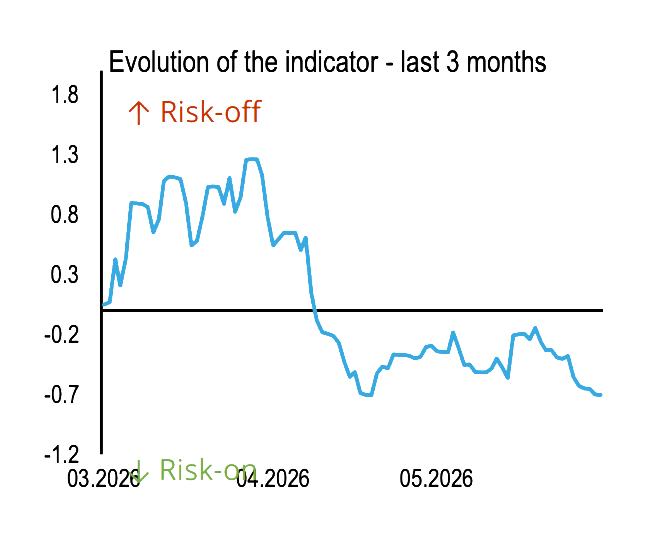
El indicador de riesgo de Bluebox se adentró aún más en territorio negativo, lo que refleja el sentimiento positivo que prevalece en los mercados
financieros. Con -0,70, se dirige hacia niveles de complacencia, un signo de una situación de mercado muy positiva, pero también frágil, ya que los excesos tienden a corregirse más pronto que tarde. Los mercados son optimistas, por decir lo menos, quizás aún no eufóricos, lo que significa que los mercados avanzarán en ausencia de noticias que cambien el juego.

El Indicador de Riesgo Global de BlueBox resume 20 variables de mercado, como volatilidades implícitas, correlaciones implícitas o diferenciales de crédito, en un índice normalizado. Un número positivo indica un nivel de riesgo superior a la media, es decir, estrés de mercado. Los niveles bajos son indicadores de mercados con un comportamiento normal, mientras que las lecturas fuertemente negativas (<-1) corresponden a la complacencia del mercado. El indicador es global y puede compararse con un velocímetro de los mercados financieros. Póngase en contacto con nosotros para obtener más información.

marzo de 2026

Marzo ha sido un mes difícil

La mayoría de las clases de activos cayeron, con las excepciones de los precios de la energía y el dólar estadounidense.

Leer artículo

Abril de 2026

La renta variable rebotó con fuerza

La inflación general está aumentando, pero los principales bancos centrales mantuvieron sin cambios sus tipos de interés oficiales en abril.

Leer artículo

junio de 2026

¿Fue «vender en mayo» un acierto al final?

Los mercados globales hicieron una pausa mientras el liderazgo de la IA cambiaba, la inflación se mantenía elevada y la diversificación se volvía más crítica.

Leer artículo